 Par Benjamin Roure L'Hermitte
Un programme qui achète et vend à ta place, sans trembler, sans hésiter, sans vérifier Twitter avant d'appuyer sur le bouton. C'est la promesse du trading algorithmique. Mais entre la promesse et la réalité, il y a du code, des données sales, des backtests trompeurs et beaucoup de désillusions. Regardons ça sérieusement.
- Le trading algorithmique automatise l'exécution d'ordres selon des règles codées à l'avance, sans intervention manuelle.
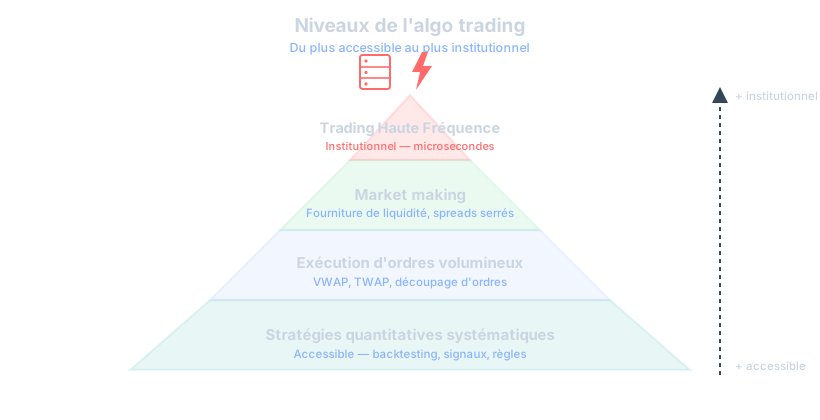
- Plusieurs familles existent : exécution d'ordres volumineux, stratégies quantitatives systématiques, trading haute fréquence, market making, arbitrage statistique.
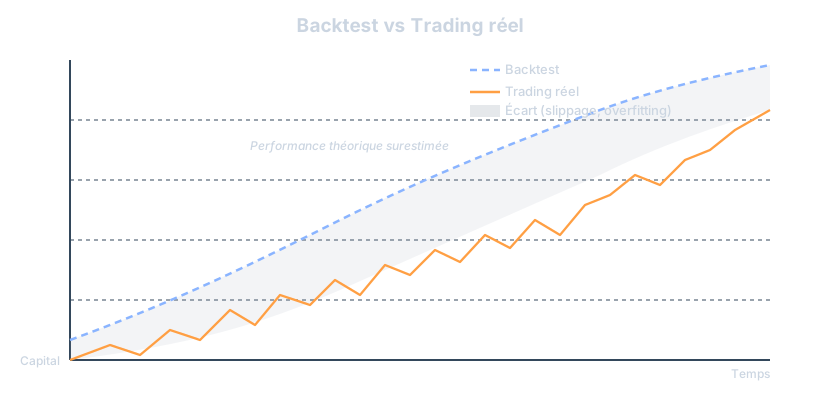
- Le backtest est central, mais un backtest flatteur ne garantit rien en réel : slippage, latence et sur-optimisation faussent souvent les résultats.
- Débuter demande des bases en code (Python surtout), un accès API fiable, et une discipline de suivi aussi rigoureuse qu'en trading manuel.
Qu'est-ce que le trading algorithmique, concrètement
Oublie l'image du robot magique qui prédit le marché. Le trading algorithmique, dans sa définition la plus simple, c'est un ensemble d'instructions informatiques qui décident quand acheter, quand vendre, et en quelle quantité, à partir de critères objectifs : un niveau de prix franchi, un croisement de moyennes mobiles, un volume anormal, une heure précise de la journée. Le programme exécute. Il ne réfléchit pas, il ne doute pas, il ne change pas d'avis parce qu'il a mal dormi.
La nuance importante, c'est que tout automatisme n'est pas forcément « intelligent ». Un algo peut être aussi bête qu'une ligne de code du type : si le prix dépasse 50 sur telle moyenne mobile, achète. Et c'est très bien ainsi. La force du trading algorithmique ne vient pas de sa complexité, elle vient de sa capacité à exécuter exactement la même règle, mille fois, sans fatigue et sans biais. Un trader humain qui applique sa propre stratégie à la perfection, trade après trade, sur des mois : c'est rare. Un algo, lui, le fait par construction.
Ce qui distingue vraiment l'algo trading du trading manuel assisté par des alertes, c'est l'absence de clic humain au moment de l'exécution. Tu peux avoir un indicateur qui te signale une opportunité, et c'est toi qui places l'ordre : ce n'est pas de l'algo trading, c'est du trading discrétionnaire outillé. Dès que c'est la machine qui envoie l'ordre au broker sans validation manuelle, tu entres dans le vrai sujet. C'est aussi la définition du droit européen : dans la directive MiFID II (article 4), le trading algorithmique est une négociation où un algorithme informatique détermine automatiquement les paramètres des ordres, comme leur lancement, leur moment, leur prix ou leur quantité, avec une intervention humaine limitée ou nulle.
Les grandes familles de stratégies algorithmiques
Le terme « algo trading » recouvre des réalités très différentes selon qui l'utilise. Un fonds d'investissement qui doit liquider une position de dix millions d'euros sans faire bouger le marché n'a rien à voir avec un particulier qui automatise une stratégie de croisement de moyennes mobiles sur le forex. Pourtant les deux font de l'algo trading. Voici les familles principales, du plus accessible au plus institutionnel.
L'exécution d'ordres volumineux (VWAP, TWAP, iceberg)
Quand une institution doit acheter ou vendre une quantité énorme d'un actif, le faire d'un coup ferait exploser le prix contre elle. Les algos d'exécution découpent l'ordre en petits morceaux répartis dans le temps. Le VWAP (volume weighted average price) vise à exécuter proportionnellement au volume réel du marché. Le TWAP (time weighted average price) découpe l'ordre à intervalles de temps réguliers. L'ordre iceberg, lui, n'affiche qu'une petite partie de la quantité totale sur le carnet d'ordres, cachant le reste pour éviter d'attirer l'attention des autres participants. Ce type d'algo ne cherche pas à prédire le marché, juste à y entrer ou en sortir au meilleur prix moyen possible.
Les stratégies quantitatives systématiques
C'est la catégorie qui parle le plus aux traders particuliers qui veulent se lancer. Une stratégie quant systématique applique des règles basées sur des données : signaux techniques, données fondamentales, corrélations entre actifs. Elle est backtestée sur un historique de prix, puis déployée. L'idée de base reste proche de ce que fait un trader discrétionnaire avec, par exemple, des moyennes mobiles pour ses entrées et sorties, sauf que la règle est codée et exécutée automatiquement, sans que le trader ait à surveiller l'écran en permanence.
Le trading haute fréquence (HFT)
Là on change complètement d'échelle. La directive MiFID II caractérise le trading haute fréquence par trois traits : une infrastructure conçue pour réduire la latence (colocalisation, hébergement de proximité), des ordres lancés sans intervention humaine, et un débit élevé de messages dans la journée (ordres, cotations, annulations). Le HFT repose sur une vitesse d'exécution de l'ordre de la microseconde, avec des serveurs physiquement placés à proximité des bourses pour réduire la latence de quelques millisecondes. Les positions sont tenues quelques secondes, parfois moins. C'est un jeu d'infrastructure et de capital bien plus que de stratégie au sens classique. Un particulier avec un ordinateur portable et une connexion fibre n'a tout simplement pas accès à ce terrain de jeu, et c'est important de le comprendre avant de fantasmer sur le sujet.
Le market making et l'arbitrage statistique
Le market maker place simultanément des ordres d'achat et de vente autour du prix courant, captant le spread entre les deux. Il fournit de la liquidité au marché et se rémunère sur le volume plutôt que sur la direction du prix. L'arbitrage statistique, lui, exploite des écarts de prix temporaires entre deux actifs normalement corrélés, pariant sur le retour à la normale de cet écart. Ces deux approches demandent une rapidité d'exécution et une gestion du risque extrêmement fine, car les marges unitaires sont minuscules et ne deviennent intéressantes qu'en volume.
Pourquoi automatiser : les vrais avantages
Le premier argument, celui qu'on entend partout, c'est l'élimination de l'émotion. Et c'est vrai, en partie. Un algo ne va pas doubler sa taille de position après une perte pour se refaire, un comportement typique du revenge trading qui ruine tant de comptes. Il ne va pas non plus sauter sur une entrée parce qu'il a peur de rater le mouvement, ce réflexe de FOMO qui pousse à entrer trop tard et trop gros. La règle est appliquée telle quelle, trade après trade.
Le deuxième avantage, souvent sous-estimé, c'est la vitesse et la précision d'exécution. Un humain qui voit une opportunité met plusieurs secondes à analyser, décider, cliquer. Un programme réagit en une fraction de seconde. Sur des marchés rapides, cette différence change littéralement le prix d'entrée obtenu. Ce n'est pas anecdotique sur des stratégies à faible marge où chaque tick compte.
Le troisième avantage, et c'est peut-être le plus solide, c'est la capacité à tester une idée avant de l'engager avec de l'argent réel. Le backtest permet de simuler une stratégie sur des années de données historiques et de voir, sans aucun risque, si elle aurait été rentable. C'est un luxe qu'un trader purement discrétionnaire n'a pas vraiment : il ne peut tester sa méthode qu'en vivant, trade après trade, dans le présent. Le quant, lui, peut rejouer dix ans de marché en quelques minutes.
Enfin, l'algo permet de surveiller simultanément un nombre de marchés et de setups qu'aucun humain ne pourrait suivre manuellement. Un programme peut scanner cent paires de devises ou mille actions en continu, pendant qu'un trader discrétionnaire se concentre raisonnablement sur quelques actifs à la fois. Ça ouvre des opportunités de diversification qui seraient impossibles autrement.
Les risques qu'on te cache rarement assez
Voici l'envers du décor, et c'est là que beaucoup de débutants se plantent. Le piège numéro un s'appelle le sur-ajustement, ou overfitting en anglais. Tu peaufines ta stratégie sur des données historiques jusqu'à obtenir une courbe de capital magnifique, en ligne droite vers le haut. Le problème : tu n'as pas trouvé une stratégie robuste, tu as trouvé une formule qui colle parfaitement au bruit du passé. Elle s'effondrera sur des données qu'elle n'a jamais vues. Des mathématiciens ont montré à quel point c'est facile : dans l'article « Pseudo-Mathematics and Financial Charlatanism » des Notices of the AMS, Bailey, Borwein, López de Prado et Zhu expliquent qu'il est relativement simple de sur-ajuster une stratégie pour qu'elle brille sur l'historique qui a servi à la construire. C'est l'erreur la plus fréquente chez les débutants qui bricolent leur premier algo sur Python.
Le deuxième risque, c'est l'écart entre le backtest et le réel, qu'on appelle parfois le slippage de modélisation. Ton backtest suppose souvent une exécution parfaite au prix affiché. En réalité, il y a du spread, de la latence, des ordres partiellement remplis, et parfois carrément un broker qui refuse l'exécution au prix demandé pendant les pics de volatilité. Une stratégie qui affiche 15% de rendement annuel en backtest peut très bien finir à l'équilibre, voire en perte, une fois confrontée aux frictions réelles du marché.
Troisième risque, et il est sournois : la fausse impression de sécurité. Parce que « c'est automatisé », certains traders arrêtent de surveiller leur algo, pensant qu'il tourne tout seul sans besoin d'attention. Un bug de code, une API qui plante, une donnée de marché corrompue, un changement de régime de marché que la stratégie n'a jamais rencontré en backtest : tout ça peut transformer un algo rentable en machine à perte en quelques heures, sans que personne ne s'en aperçoive avant qu'il soit trop tard. L'exemple le plus connu est celui du courtier américain Knight Capital : le 1er août 2012, un code mal déployé a envoyé plus de 4 millions d'ordres en 45 minutes pour 212 ordres de clients à exécuter, et la perte a dépassé 460 millions de dollars, d'après le communiqué de la SEC sur Knight Capital. L'automatisation retire l'émotion de l'exécution, elle ne retire pas le besoin de supervision.
Et il reste le risque le plus bête, mais le plus courant : coder une stratégie sans jamais avoir réfléchi à sa gestion du risque. Beaucoup de débutants en algo trading passent des semaines à peaufiner leur logique d'entrée et cinq minutes sur leur taille de position. Résultat : un algo techniquement brillant qui peut quand même détruire un compte parce que rien ne borne la perte maximale. Le droit européen l'impose d'ailleurs aux professionnels : seuils et limites de négociation, garde-fous contre l'envoi d'ordres erronés, systèmes testés et surveillés (article 17 de la même directive). Les bases du money management restent valables, que ce soit un humain ou une machine qui appuie sur le bouton.
Les compétences et outils nécessaires pour commencer
Python est le langage le plus courant pour débuter en trading algorithmique, et une bonne partie de la recherche quantitative professionnelle s'y fait aussi. Les bibliothèques comme pandas pour manipuler les données, numpy pour le calcul, et des frameworks de backtesting dédiés rendent l'entrée dans le sujet relativement accessible comparé à il y a quinze ans. Le C++ reste la référence là où la vitesse d'exécution est critique, typiquement dans le HFT, mais un débutant n'a aucune raison de commencer par là.
Au-delà du langage, il faut un accès à une API de broker ou d'exchange qui permette d'envoyer des ordres de façon programmatique. La plupart des brokers forex et CFD sérieux, ainsi que les principales plateformes crypto, proposent ce type d'accès. Il faut aussi des données de marché propres et fiables : un backtest réalisé sur des données truffées de trous ou d'erreurs de prix donnera des résultats inutilisables, voire dangereusement trompeurs.
La dernière compétence, souvent négligée, c'est la rigueur statistique. Savoir distinguer une stratégie réellement robuste d'une stratégie qui a eu de la chance sur l'échantillon testé demande de comprendre des notions comme la taille d'échantillon, la stabilité des paramètres, et le test sur une période totalement hors échantillon. Sans ce bagage, on prend très vite ses désirs pour des réalités face à un joli graphique.
| Compétence | Pourquoi c'est utile |
|---|---|
| Python (pandas, numpy) | Manipuler les données, coder et backtester une stratégie |
| Accès API broker/exchange | Envoyer des ordres automatiquement sans clic manuel |
| Statistiques appliquées | Éviter l'overfitting et juger la robustesse réelle d'une stratégie |
| Gestion du risque | Borner la perte maximale, indépendamment de la qualité du signal |
| Infrastructure stable | Éviter les coupures, bugs et pertes de connexion en cours d'exécution |
Backtester sans se mentir à soi-même
Un backtest bien fait doit inclure les frais de transaction, le spread réaliste de l'actif tradé, et une estimation honnête du slippage. Beaucoup de débutants testent leur stratégie avec une exécution supposée parfaite, et s'étonnent ensuite que les résultats réels soient décevants. Ajoute à ça une période de test suffisamment longue pour couvrir plusieurs régimes de marché : une stratégie testée uniquement sur un marché haussier de deux ans ne te dit rien sur son comportement en range ou en krach. La méthode complète est dans notre guide pour backtester une stratégie sans se mentir.
La technique du walk-forward testing est une des méthodes les plus saines pour limiter l'overfitting. Le principe : tu optimises tes paramètres sur une portion de l'historique, puis tu testes la stratégie, sans la retoucher, sur la période suivante qu'elle n'a jamais vue. Tu répètes ce processus en avançant dans le temps. Si la stratégie tient sur plusieurs fenêtres successives, elle a de bien meilleures chances d'être robuste qu'une stratégie optimisée une seule fois sur tout l'historique disponible.
Garde aussi en tête une règle simple : plus une stratégie a de paramètres ajustables, plus elle risque d'être sur-optimisée. Une stratégie à trois paramètres bien compris vaut souvent mieux qu'une usine à gaz à vingt variables qui colle parfaitement au passé mais qu'on ne comprend plus vraiment soi-même.
Le mythe du « lancer et oublier »
Non, un algo rentable ne tourne pas tout seul indéfiniment sans surveillance. Les marchés changent de régime : la volatilité évolue, la liquidité se déplace, des acteurs nouveaux apparaissent. Une stratégie calibrée sur le marché de 2019 peut très bien ne plus fonctionner en 2024 parce que les conditions sous-jacentes ont changé. Les traders quantitatifs sérieux réévaluent leurs modèles régulièrement, surveillent la dégradation de performance, et savent couper une stratégie qui ne suit plus sa trajectoire attendue.
C'est là que beaucoup de particuliers séduits par l'algo trading se font piéger. Ils pensent acheter de la tranquillité d'esprit en codant un robot, alors qu'ils remplacent une forme de travail (analyser le marché en direct) par une autre (surveiller, maintenir et faire évoluer le code). Le travail ne disparaît pas, il change de nature.
Comment Tradoshi t'aide
Automatiser l'exécution ne dispense pas de suivre tes résultats avec sérieux, bien au contraire : avec un algo, le volume de trades explose souvent, et tenir une trace manuelle devient vite impossible. Tradoshi permet d'importer automatiquement tes trades depuis ton broker (MT5, MT4, cTrader) ou ton exchange crypto, ou de les charger en CSV si ton infrastructure d'algo exporte ses résultats sous ce format. Chaque trade exécuté par ton programme se retrouve ainsi consigné dans ton journal de trading sans ressaisie manuelle.
Une fois les données importées, tu peux suivre des statistiques concrètes sur la performance réelle de ta stratégie : taux de réussite, facteur de profit, espérance, drawdown, ratio gain/perte, et l'Oshi Score qui donne une note globale sur 100. C'est exactement le genre de suivi qui permet de repérer qu'un algo commence à dévier de son comportement backtesté, avant que la dérive ne devienne catastrophique pour ton capital.
Le calculateur de taille de position et les règles de risque personnalisables aident aussi à cadrer le pourcentage de capital risqué par trade, un point que beaucoup de développeurs d'algos négligent en se concentrant uniquement sur la logique d'entrée. Et si tu combines des trades algo avec des trades manuels, le score de discipline te montre dans quelle mesure tu respectes réellement les règles que tu t'es fixées, qu'elles soient exécutées par toi ou par ton code.
Par où commencer concrètement
Ne code pas directement un algo complexe multi-signaux dès le premier jour. Commence par automatiser une règle simple que tu comprends déjà bien en trading discrétionnaire, par exemple un signal basé sur deux moyennes mobiles, et teste-le sur un historique propre. L'objectif de ce premier projet n'est pas de devenir riche, c'est d'apprendre le pipeline complet : récupérer des données, coder la logique, backtester honnêtement, puis exécuter en papier trading avant même de penser au réel.
Le papier trading, c'est-à-dire l'exécution simulée en conditions de marché réelles mais sans argent réel engagé, est une étape que beaucoup sautent par impatience. C'est une erreur. Cette phase révèle les bugs de code, les problèmes de connexion API, et les écarts entre ce que tu pensais avoir codé et ce que le programme fait réellement. Compte au minimum plusieurs semaines de papier trading stable avant d'envisager de petites sommes réelles.
Une fois en réel, commence avec une taille de capital que tu peux te permettre de perdre entièrement sans impact sur ta vie. Le risque de ruine ne disparaît pas parce qu'une machine passe les ordres à ta place : un algo mal calibré peut ruiner un compte aussi vite, voire plus vite, qu'un trader humain pris de panique. Surveille, ajuste, documente chaque changement que tu fais sur le code, et garde une trace de pourquoi tu l'as fait.
- Choisis une règle simple et déjà comprise manuellement, pas une stratégie exotique trouvée sur un forum.
- Récupère des données de marché propres et sur une période couvrant plusieurs contextes (hausse, baisse, range).
- Code et backteste en intégrant frais, spread et slippage réalistes, pas une exécution parfaite théorique.
- Valide avec un walk-forward test avant de conclure que la stratégie est robuste.
- Passe par une phase de papier trading de plusieurs semaines sur un compte démo connecté en réel.
- Démarre en réel avec un capital minimal et une taille de position prudente.
- Surveille la performance en continu et compare-la régulièrement à ton backtest initial.
Algo trading et trading manuel : une opposition à nuancer
Il est tentant de présenter l'algo trading comme l'étape supérieure, presque l'aboutissement logique du trading discrétionnaire. La réalité est plus nuancée. Beaucoup de traders discrétionnaires expérimentés, qui maîtrisent parfaitement des concepts comme les zones de supply et demand ou la lecture de l'order flow, échouent complètement à transformer leur méthode en code. Pourquoi ? Parce que leur edge repose en partie sur une lecture contextuelle, une intuition construite par l'expérience, difficile voire impossible à formaliser en règles strictement objectives.
À l'inverse, certaines stratégies se prêtent naturellement à l'automatisation : les approches purement statistiques, les stratégies de suivi de tendance basées sur des indicateurs clairs, l'arbitrage. Le bon réflexe n'est pas de se demander « dois-je passer à l'algo trading », mais plutôt « ma méthode actuelle est-elle formalisable en règles objectives, et si oui, est-ce que l'automatiser m'apporterait un vrai avantage ». Pour beaucoup de traders de swing qui tiennent des positions plusieurs jours, comme dans le swing trading, l'automatisation complète n'apporte pas forcément grand-chose comparé à de simples alertes, puisque la vitesse d'exécution à la seconde près n'est pas déterminante sur ces horizons. La même question se pose pour les tests, entre backtest manuel et backtest automatisé.
Les erreurs typiques des débutants en algo trading
La première erreur, on l'a vue, c'est l'overfitting. La deuxième, c'est de négliger complètement les coûts de transaction dans le backtest, ce qui gonfle artificiellement la rentabilité affichée. La troisième, plus insidieuse, c'est le biais du survivant dans les données : tester une stratégie sur des actions qui existent encore aujourd'hui, en oubliant toutes celles qui ont fait faillite ou ont été retirées de la cote, fausse complètement les statistiques de performance historique.
Une quatrième erreur fréquente : vouloir tout automatiser d'un coup, y compris la gestion du risque et le dimensionnement de position, sans avoir d'abord validé que la logique d'entrée et de sortie fonctionne de façon stable. Mieux vaut construire brique par brique, valider chaque composant séparément, que livrer un système monolithique impossible à déboguer quand quelque chose tourne mal. Et quelque chose finit toujours, un jour, par tourner mal.
Questions fréquentes
Faut-il savoir coder pour faire de l'algo trading ?
Dans l'immense majorité des cas, oui. Python reste le langage le plus accessible pour démarrer. Certaines plateformes proposent des constructeurs visuels sans code, mais ils restent limités dès que la stratégie se complexifie un peu.
Le trading algorithmique est-il réservé aux institutions ?
Non, mais certaines branches le sont de fait, notamment le trading haute fréquence qui demande une infrastructure hors de portée d'un particulier. Les stratégies quantitatives systématiques classiques, elles, sont tout à fait accessibles en solo.
Un algo peut-il perdre de l'argent plus vite qu'un humain ?
Oui, clairement. Un bug de code ou une boucle d'exécution mal maîtrisée peut enchaîner des ordres erronés en quelques secondes, bien plus vite qu'un humain ne pourrait appuyer sur un bouton.
Quelle différence entre algo trading et trading automatique avec des robots tout faits ?
Les robots préconçus achetés en ligne sont une forme d'algo trading, mais souvent sans backtest transparent ni code vérifiable. La prudence s'impose : beaucoup affichent des performances passées flatteuses et peu vérifiables.
Combien de temps faut-il pour backtester correctement une stratégie ?
Il n'y a pas de durée universelle, mais vise plusieurs cycles de marché différents : hausse, baisse, range prolongé. Quelques mois de données ne suffisent presque jamais à juger de la robustesse réelle.
Le trading algorithmique supprime-t-il totalement l'émotion ?
Il supprime l'émotion au moment de l'exécution de l'ordre. Mais le trader reste humain au moment de décider d'arrêter ou de modifier l'algo en cours de route, ce qui réintroduit de l'émotion par une autre porte.
Peut-on faire de l'algo trading sur le forex et sur les cryptos de la même façon ?
Les principes de base sont similaires, mais les caractéristiques de liquidité, d'horaires de marché et de frais diffèrent fortement, ce qui demande d'adapter le backtest et la gestion du risque à chaque marché.
Quel capital minimum pour commencer l'algo trading en réel ?
Il n'existe pas de seuil universel. L'important est de démarrer avec un montant dont la perte totale n'aurait aucun impact significatif sur ta situation financière, le temps de valider la stabilité réelle du système.
Un algo rentable en backtest va-t-il forcément rester rentable en réel ?
Non, et c'est l'un des pièges les plus fréquents. L'écart entre backtest et réel vient des frictions d'exécution, du changement de régime de marché, et souvent d'un sur-ajustement initial des paramètres.