 Por Benjamin Roure L'Hermitte
As estatísticas de trading são as medidas tiradas do seu histórico de trades (taxa de acerto, profit factor, expectativa, drawdown) que dizem se o seu método ganha, quanto e com que risco. Existem dezenas, e se afogar nelas é tão perigoso quanto ignorá-las. Um punhado basta para entender se você é rentável e por quê. Veja quais contam de verdade, como são calculadas, como lê-las juntas, e quais deixar de lado.
- Poucas estatísticas contam de verdade: expectativa, profit factor, R média, drawdown.
- O win rate sozinho é enganoso: nunca o leia isolado.
- As estatísticas se leem juntas, nunca uma a uma: elas se completam.
- Estatísticas demais afogam o essencial: busque a clareza, não a exaustividade.
Diante de um painel de trading, duas reações opostas são possíveis, e nenhuma ajuda. Alguns ignoram os números e operam no feeling, se privando de qualquer medida objetiva. Outros se afogam em dezenas de indicadores, incapazes de distinguir o que conta do que é ruído. A abordagem certa está no meio: conhecer as poucas estatísticas que realmente decidem, e saber lê-las juntas.
Nem todas as estatísticas valem o mesmo. Algumas, como a expectancy ou o profit factor, dizem diretamente se o seu sistema ganha. Outras, como o win rate isolado, alimentam seu ego sem te ensinar nada de útil. Este guia te dá a lista curta das estatísticas que importam, explica o que cada uma mede, e principalmente como combiná-las para entender seu trading em vez de se perder nos números.
As estatísticas que contam de verdade
Entre as dezenas de números possíveis, só um punhado merece sua atenção diária. São os que respondem às perguntas de verdade: eu ganho dinheiro, quanto, com que qualidade, e com que risco? Aqui está a lista curta essencial:
| Estatística | O que ela responde |
|---|---|
| Expectancy | Eu ganho, e quanto por trade? |
| Profit factor | Meus ganhos superam minhas perdas, e por quanto? |
| R média | Que qualidade por unidade de risco? |
| Drawdown máximo | Qual é meu risco real, minha pior dor? |
| Win rate + ratio | Como eu ganho (muitas vezes/pouco ou raramente/muito)? |
Cada uma dessas estatísticas ilumina uma faceta diferente do seu trading, e juntas dão uma imagem completa. A expectancy e o profit factor dizem se você ganha. O R médio diz a qualidade das suas operações. O drawdown diz seu risco. O win rate, lido com o ratio, diz seu estilo. Nenhuma outra estatística é indispensável no dia a dia: o resto é conforto ou ruído.
A expectativa e o profit factor: você ganha?
São as duas estatísticas que respondem à pergunta de fundo: meu sistema ganha dinheiro? O profit factor é, segundo a ajuda do MetaTrader 5 sobre o relatório de teste, a relação entre o lucro bruto e a perda bruta: em 1 os dois são iguais, acima de 1 você é rentável. A expectativa, que o mesmo relatório chama de retorno esperado, é o resultado médio de um trade: seu resultado líquido dividido pelo seu número de trades. Ela permite projetar seu desempenho. Se você só pudesse acompanhar dois números, seriam esses.
Um exemplo com 100 trades. Quarenta vencedores de 300 € em média somam 12 000 € de lucro bruto, sessenta perdedores de 100 € em média somam 6 000 € de perda bruta. O profit factor vale 12 000 ÷ 6 000 = 2, e a expectativa (12 000 − 6 000) ÷ 100 = 60 € por trade, com um win rate de apenas 40%. Agora pegue o inverso: oitenta vencedores de 50 € (4 000 €) e vinte perdedores de 250 € (5 000 €). O win rate mostra 80%, o profit factor cai para 0,8 e a expectativa para −10 € por trade.
Essas duas estatísticas têm uma vantagem decisiva sobre o win rate: elas integram ao mesmo tempo a frequência e o tamanho dos seus ganhos e das suas perdas. Um sistema pode ter um win rate bonito e uma expectativa negativa, como no segundo exemplo: é então a expectativa que descreve o seu resultado. Elas têm, porém, seus limites: calculadas sobre poucos trades, ou sustentadas por um único ganho muito grande, não dizem nada de sólido. Para julgar se você ganha, parta da expectativa e do profit factor, sobre uma amostra suficiente.
A R média: a qualidade por unidade de risco
A R média é sua expectativa expressa em unidades de risco, portanto livre do efeito do tamanho. Nos conceitos de trading do Van Tharp Institute, R é o risco inicial de um trade, cada resultado se escreve como múltiplo desse risco, e a expectativa é a média desses múltiplos. Uma R média de +0,4 significa que cada trade rende, em média, 40% do seu risco. No primeiro exemplo acima, com 100 € arriscados por trade, a R média vale 0,4 × 3 − 0,6 × 1 = +0,6 R. É um número comparável ao longo do tempo, seja qual for a evolução do seu capital ou dos seus tamanhos de posição.
A vantagem da R média sobre a expectativa em euros é que ela permite comparar períodos em que seus tamanhos eram diferentes, e raciocinar sobre seu edge independentemente da sua gestão de risco. Ela separa com clareza a pergunta “meu sistema é bom?” (o R) da pergunta “quanto eu aposto?” (o tamanho). É a unidade de conta ideal para julgar a qualidade do seu trading ao longo do tempo.
O drawdown: o risco e a sobrevivência
Nenhuma estatística de ganho basta sem uma estatística de risco, e o drawdown máximo é a primeira a olhar. A ajuda do MetaTrader 5 o define como a diferença entre um topo do saldo e o fundo que vem depois dele, ficando com a maior dessas diferenças: é a pior queda que seu capital sofreu, aquela que pode te fazer desistir ou te arruinar. Um sistema pode ter uma ótima expectativa e um drawdown insuportável: nesse caso, ele não é realmente utilizável, porque você não vai aguentar.
As estatísticas de ganho dizem se o sistema vale a pena. A estatística de drawdown diz se você vai conseguir aguentar. As duas são necessárias.
É por isso que você deve sempre ler suas estatísticas de ganho ao lado do seu drawdown. Um sistema com ótima expectativa mas drawdown forte é mais perigoso do que um sistema com expectativa mais modesta mas drawdown controlado. A relação entre o lucro obtido e o drawdown máximo tem nome no relatório do MetaTrader 5, o fator de recuperação, e julga melhor um sistema do que o desempenho sozinho, que sempre agrada.
E o índice de Sharpe?
O índice de Sharpe relaciona um retorno com a sua variabilidade. William Sharpe o propôs em 1966 para comparar fundos, com o nome de razão recompensa-variabilidade, e sua versão histórica é calculada, segundo seu artigo de 1994 no Journal of Portfolio Management, dividindo a diferença média de retorno em relação a uma referência pelo desvio padrão dessa diferença. O relatório do MetaTrader 5 usa a forma corrente: retorno menos taxa livre de risco, dividido pelo desvio padrão do retorno. Dois métodos que rendem em média 2% ao mês não têm o mesmo índice se um varia 2% de um mês para o outro e o outro 6%: com uma taxa livre de risco nula, 1 para o primeiro, 0,33 para o segundo.
Esse índice tem dois limites para quem acompanha o próprio trading. O desvio padrão conta do mesmo jeito um mês muito acima da média e um mês muito abaixo, e não diz nada sobre a profundidade de uma queda: ele completa o drawdown, não o substitui. E o próprio Sharpe ressalta que seu índice depende do período em que é medido: um índice calculado com resultados diários não se compara tal qual com um índice mensal ou anualizado. A anualização, aliás, se apoia numa convenção, a dos 252 dias de bolsa por ano. Compare, então, índices calculados da mesma forma, e deixe-o atrás da expectativa e do drawdown.
As estatísticas a ignorar
Tanto quanto saber quais estatísticas olhar, é preciso saber quais ignorar. O win rate lido sozinho é a primeira: ele agrada sem ensinar nada. Desconfie também das estatísticas sensíveis demais a um único trade (como o maior ganho), dos ratios exóticos que você não sabe interpretar, e de qualquer estatística calculada sobre poucos trades demais para ser confiável. Uma bela estatística sobre dez trades não vale nada.
Quantos trades são necessários? O Van Tharp Institute dá uma referência: pelo menos trinta trades para ter uma primeira ideia da sua expectativa, e de preferência cem a duzentos para uma imagem nítida. O cálculo de um intervalo de confiança, como apresentado no manual de estatística do NIST, o instituto americano de padrões, mostra por quê: a margem de erro de um win rate diminui com a raiz quadrada do número de trades. Um win rate de 50% medido em 100 trades fica, com 95% de confiança, entre 40% e 60% aproximadamente; em 400 trades, entre 45% e 55%. Com dez trades, o manual avisa que esse cálculo aproximado pode já não ser preciso o bastante.
A regra de ouro é a clareza antes da exaustividade. Um painel sobrecarregado de dezenas de indicadores não te torna melhor, afoga o essencial no ruído e te impede de ver o que conta. É melhor acompanhar cinco estatísticas que você entende e usa para decidir, do que cinquenta que você observa sem nunca agir sobre elas. No trading como em qualquer área, a informação útil é a que muda uma decisão.
As estatísticas de comportamento, muitas vezes esquecidas
Um diário costuma parar nas estatísticas de desempenho (win rate, profit factor, R médio), esquecendo uma categoria igualmente útil: as estatísticas de comportamento. Quantas vezes você respeitou seu stop? Quantas operações estavam fora do seu plano? Qual é a sua frequência de revenge trading? Esses números, que medem sua disciplina em vez dos seus resultados, costumam ser mais reveladores do que as estatísticas de desempenho, porque apontam a causa em vez da consequência.
Acompanhar suas estatísticas de comportamento transforma sua forma de progredir. Enquanto as estatísticas de desempenho dizem se você ganha, as de comportamento dizem por quê, e sobretudo sobre o que agir. Um trader que descobre que infringe seu stop em 30% dos seus trades sabe exatamente qual hábito corrigir para melhorar seus resultados. Essas estatísticas comportamentais são o elo que falta entre seus números de desempenho e as ações concretas que vão melhorá-los.
Cruzar as estatísticas com as emoções
Uma dimensão poderosa e raramente explorada consiste em cruzar suas estatísticas com seu estado emocional. Ao relacionar seus resultados com o que você sentia (estressado, confiante, cansado, eufórico), surgem padrões que de outra forma ficariam invisíveis: talvez seus dias estressados tenham uma expectativa claramente mais baixa, ou seu win rate despenque quando você está cansado. Essas correlações entre emoção e desempenho estão entre as descobertas mais valiosas que um trader pode fazer.
Essa análise cruzada transforma uma intuição vaga (“acho que opero mal quando estou estressado”) num dado aproveitável (“minha expectativa é duas vezes mais baixa nos dias em que me declaro estressado”). Uma vez estabelecida essa correlação, a ação é óbvia: não operar, ou operar pequeno, nesses estados. Cruzar estatísticas e emoções é exatamente o que diferencia uma simples contabilidade de trades de uma verdadeira compreensão do seu funcionamento, e é aí que costumam se esconder seus maiores ganhos de desempenho.
Evitar a paralisia pela análise
O reverso do acompanhamento estatístico é real: de tanto medir, a pessoa pode se paralisar. Alguns traders passam mais tempo analisando seus números do que operando, ou se deixam influenciar tanto pela menor variação das suas estatísticas que questionam constantemente seu sistema. Dados demais mal utilizados produzem ruído e ansiedade, não clareza. As estatísticas devem servir à decisão, não substituí-la nem afogá-la.
A boa prática é acompanhar poucas estatísticas, mas acompanhá-las com regularidade e agir sobre elas. Defina um ritmo de revisão (semanal ou mensal) em vez de vasculhar seus números depois de cada trade, o que te torna escravo da variância de curto prazo. Uma estatística só é útil se muda uma decisão; se você a observa sem nunca fazer nada com ela, não te traz nada. O objetivo não é medir tudo, mas medir o pouco que conta e tirar daí ações concretas.
Comparar suas estatísticas ao longo do tempo, não só no absoluto
Uma estatística isolada, tomada num instante dado, não diz muita coisa. O que conta de verdade é sua evolução: sua expectativa está progredindo, estagnada, ou se degradando nos últimos três meses comparados aos três anteriores? Um trader cujo profit factor passa de 1,3 para 1,6 em seis meses está progredindo, mesmo que 1,6 ainda seja modesto no absoluto. Ao contrário, um trader cujo win rate permanece estável em 55% enquanto sua expectativa cai silenciosamente atravessa uma degradação que um simples olhar ao número do dia nunca revela.
Comparar suas estatísticas ao longo do tempo exige acompanhá-las em janelas coerentes, por exemplo mês a mês ou trimestre a trimestre, em vez de olhá-las deslizando constantemente sobre todo o seu histórico, o que dilui as evoluções recentes. Essa leitura temporal transforma suas estatísticas de um balanço congelado numa ferramenta de pilotagem, capaz de sinalizar um problema nascente antes que ele vire um buraco de verdade na sua conta.
Estatísticas por sessão, por instrumento, por setup
Além das suas estatísticas globais, decompô-las por subcategoria revela muitas vezes diferenças de desempenho consideráveis que a média geral esconde completamente. Você pode ser rentável em índices e perdedor no forex, eficiente na sessão de Londres e medíocre na sessão asiática, excelente nos seus setups de continuação e mal no ponto de equilíbrio nos seus setups de reversão. A média global apaga essas diferenças e te dá uma falsa impressão de homogeneidade.
Essa decomposição é um dos exercícios mais rentáveis que um trader pode fazer, porque transforma uma melhoria global vaga (“preciso operar melhor”) numa ação precisa e imediata (“paro de operar a sessão asiática” ou “reduzo meu tamanho nos setups de reversão”). Tentar melhorar em tudo ao mesmo tempo é tentador, quando cortar as categorias que fazem perder costuma ser a ação mais direta.
O viés de seleção nas suas próprias estatísticas
Uma armadilha frequente consiste em julgar a qualidade do seu sistema a partir apenas dos trades que você de fato tomou, esquecendo todos os setups válidos que deixou passar por prudência excessiva, ou ao contrário todos os trades que evitou por pouco depois de uma experiência ruim recente. Essa seleção invisível distorce suas estatísticas sem que você perceba: seu win rate exibido pode ser bem melhor, ou bem pior, do que o do seu sistema real, simplesmente porque você não toma todos os sinais que ele gera.
Para limitar esse viés, anote também os setups válidos que você não tomou e por quê, pelo menos durante um período de observação. Se você descobrir que evita sistematicamente certo tipo de configuração mesmo sendo estatisticamente vencedora, ou ao contrário que toma por hábito sinais que seu sistema não recomenda de verdade, suas estatísticas oficiais já não refletem seu edge real, e sim uma versão filtrada pelos seus próprios vieses. Corrigir essa distância entre o sistema teórico e o sistema que você executa de fato é uma etapa da análise por direito próprio.
Como o Tradoshi te dá o essencial
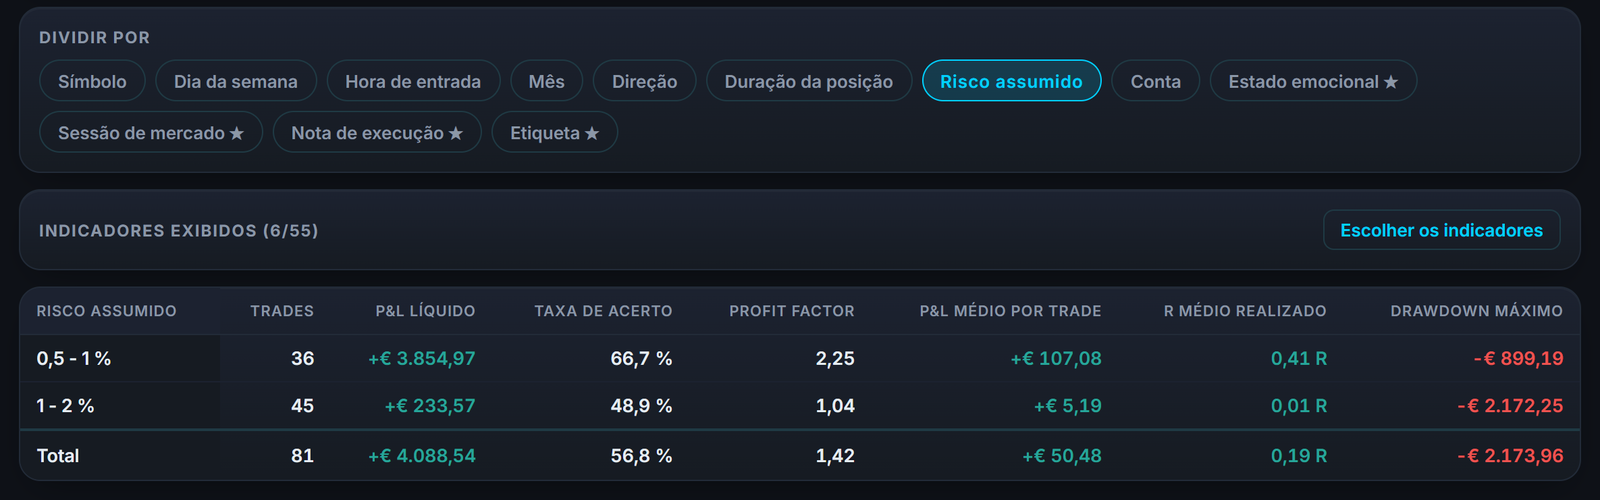
O Tradoshi calcula automaticamente as estatísticas que contam sobre seus trades reais e as apresenta juntas, para que você entenda seu trading em vez de se afogar nos números.
- Expectativa e profit factor: os dois juízes da sua rentabilidade, calculados sobre seus trades reais.
- R média: a qualidade dos seus trades por unidade de risco, comparável ao longo do tempo.
- Drawdown atual e máximo: sua estatística de risco e de sobrevivência, exibida junto com seus ganhos.
- Oshi Score: uma síntese dos eixos que contam, para ler o essencial de relance.
Perguntas frequentes
Quais estatísticas de trading contam de verdade?
Um punhado basta: a expectativa (você ganha dinheiro, e quanto por trade?), o profit factor (seus ganhos superam suas perdas?), a R média (que qualidade por unidade de risco?), o drawdown máximo (que risco, que pior dor?) e o win rate lido com o ratio (como você ganha). O resto é conforto ou ruído.
Por que não confiar só no win rate?
Porque ele mede a frequência dos seus ganhos, não o tamanho deles. Com 80% de trades vencedores de 50 € e 20% de perdedores de 250 €, você perde 10 € por trade em média. O win rate nunca deve ser lido isolado, sempre com a relação ganho/perda ou, melhor ainda, ao lado da expectativa e do profit factor, que integram o tamanho dos ganhos e das perdas.
Qual é a estatística mais importante?
A expectativa, porque responde diretamente à pergunta fundamental: meu sistema ganha dinheiro, e quanto por trade? Mas ela deve sempre ser lida ao lado do drawdown máximo, que mede seu risco e sua capacidade de aguentar. As estatísticas de ganho dizem se o sistema vale a pena, o drawdown diz se você vai conseguir aguentar.
É preciso acompanhar muitas estatísticas?
Não, pelo contrário. Estatísticas demais afogam o essencial no ruído e te impedem de ver o que conta. A regra de ouro é a clareza antes da exaustividade: é melhor acompanhar cinco estatísticas que você entende e usa para decidir, do que cinquenta que você observa sem nunca agir sobre elas. A informação útil é a que muda uma decisão.
O que é a R média e por que acompanhá-la?
A R média é sua expectativa expressa em unidades de risco: uma R média de +0,4 significa que cada trade rende, em média, 40% do seu risco. Ela mede a qualidade pura dos seus trades, livre do efeito do tamanho, o que a torna comparável ao longo do tempo seja qual for a evolução do seu capital. O Van Tharp Institute define a expectativa como a média desses múltiplos de R.
Sobre quantos trades uma estatística é confiável?
É preciso uma amostra suficiente para que uma estatística seja confiável: uma ótima expectativa sobre dez trades não vale nada, porque a variância domina. O Van Tharp Institute dá como referência um mínimo de trinta trades, e de preferência cem a duzentos para uma imagem nítida. Um win rate de 50% medido em 100 trades ainda pode ficar entre 40% e 60% aproximadamente. Desconfie de qualquer número calculado sobre poucos trades demais.
É preciso olhar as estatísticas no absoluto ou ao longo do tempo?
As duas coisas, mas a evolução ao longo do tempo costuma ser mais reveladora. Um profit factor que passa de 1,3 para 1,6 em seis meses mostra uma progressão real, mesmo que o número continue modesto. Um win rate estável que esconde uma expectativa em queda silenciosa é uma armadilha que só uma leitura temporal, por mês ou por trimestre, permite detectar a tempo.
Por que decompor suas estatísticas por instrumento ou por sessão?
Porque a média global costuma esconder diferenças enormes: você pode ser rentável num instrumento e perdedor em outro, eficiente numa sessão e medíocre em outra. Essa decomposição transforma uma melhoria vaga numa ação precisa, como parar de operar uma sessão ou um setup que te faz perder de forma sistemática.