 Por Benjamin Roure L'Hermitte
O profit factor é o total dos seus ganhos dividido pelo total das suas perdas: acima de 1, sua estratégia ganhou dinheiro no período medido, abaixo ela perdeu. É a definição que aplicam os relatórios de teste do MetaTrader 5, do TradingView e do AmiBroker, e ela cabe numa divisão. O que se lê mal não é a fórmula, é o que ela supõe: trades suficientes, custos descontados, e nenhum trade que pese sozinho metade do resultado. Este guia explica o que é o profit factor, como lê-lo, suas armadilhas, e como melhorá-lo.
- Profit factor = ganhos totais ÷ perdas totais. Acima de 1, você ganha; abaixo, você perde.
- Ele resume seu sistema em um número mais honesto que o win rate sozinho.
- O único limiar documentado é 1: 1,5 e 2 são referências de uso, não limiares estatísticos.
- Ele pode mentir em amostras pequenas ou quando um único trade domina seus ganhos.
Julgar seu desempenho pelo seu win rate, a porcentagem de trades vencedores, é um erro: um win rate alto pode esconder um sistema perdedor, e um win rate baixo pode esconder um sistema excelente. O profit factor corrige esse viés pesando seus ganhos contra suas perdas, o que faz dele um dos indicadores mais confiáveis para julgar um edge.
Este guia destrincha o profit factor: sua fórmula, o que ele revela, o que valem os limiares que se leem por toda parte, as armadilhas que o tornam enganoso, e sobretudo como usá-lo para melhorar concretamente sua forma de operar.
A fórmula do profit factor
O profit factor se calcula dividindo a soma de todos os seus trades vencedores pelo valor absoluto da soma de todos os seus trades perdedores. Os três relatórios de teste que você mais vai encontrar o definem assim: a ajuda do MetaTrader 5 sobre o relatório de teste fala da relação entre o lucro bruto e a perda bruta, sendo o lucro bruto a soma de todos os trades lucrativos em dinheiro; a página do TradingView sobre o profit factor, do valor absoluto dos trades vencedores dividido pelo dos trades perdedores, apenas sobre posições fechadas; o guia do AmiBroker sobre o relatório de backtest, do lucro dos vencedores dividido pela perda dos perdedores. Se você ganhou 3.000 € no total e perdeu 2.000 €, seu profit factor é de 1,5. É um índice sem unidade, o que o torna comparável de uma conta para outra, seja qual for o tamanho das posições ou o capital inicial.
A interpretação é imediata: um profit factor superior a 1 significa que você ganha mais do que perde, portanto que seu sistema é rentável no período medido, e a página do TradingView diz isso nesses termos, acima de 1 a estratégia é rentável, abaixo ela perde dinheiro. Exatamente em 1, você está no equilíbrio: seus ganhos e suas perdas se anulam, o que a ajuda do MetaTrader 5 descreve como dois parâmetros iguais. Essa simplicidade é o que faz sua força.
Os limites que importam
Só existe um documentado, e é 1. Nem a ajuda do MetaTrader 5, nem a página do TradingView, nem o guia do AmiBroker fixam um nível acima do qual um sistema seria «bom» ou «excelente». As referências que se leem por toda parte, 1,5 para um sistema sólido e 2 para um excelente, são costumes, e um costume não tem valor estatístico: o que um profit factor vale depende antes de tudo do número de trades sobre o qual foi medido. Um profit factor de 1,05 continua tecnicamente vencedor mas frágil, uma sequência de perdas ou um aumento dos custos basta para fazê-lo cair abaixo de 1. A tabela abaixo mostra o que um mesmo sistema, cujo profit factor real é de 1,5, pode exibir conforme o tamanho da amostra.
| Número de trades | Taxa de acerto compatível a 95% | Profit factor exibido |
|---|---|---|
| 15 | 27% a 73% | 0,6 a 4 |
| 30 | 33% a 67% | 0,7 a 3 |
| 100 | 40% a 60% | 1 a 2,2 |
| 400 | 45% a 55% | 1,2 a 1,8 |
Hipóteses: uma taxa de acerto real de 50%, um ganho médio de 1,5 vez a perda média, trades independentes, sem custos. Os intervalos são os de Wilson, o método para uma proporção que o manual de estatística do NIST, o instituto americano de normas, apresenta, levados à relação entre taxa de acerto, razão ganho/perda e profit factor dada mais abaixo. Em 30 trades, um sistema cujo profit factor real é de 1,5 pode exibir tanto 0,7 quanto 3; são precisos 400 trades para estreitar a leitura entre 1,2 e 1,8. E como os trades reais não são nem totalmente independentes nem de razão constante, essas faixas são antes otimistas.
Atenção ao excesso contrário: um profit factor muito alto deve despertar sua desconfiança em vez do seu entusiasmo, sobretudo se sai de um backtest. Numa amostra pequena, a tabela mostra que ele não prova nada. Num backtest, ele pode vir do número de tentativas: no artigo de Bailey, Borwein, López de Prado e Zhu publicado em 2014 nos Notices of the AMS, basta testar sete configurações independentes de uma estratégia sem nenhum edge para encontrar uma com um índice de Sharpe anualizado de 1 em dois anos de histórico, quando seu índice de Sharpe esperado fora da amostra é nulo. A demonstração é feita sobre o índice de Sharpe, e os autores esclarecem que seu método se aplica a qualquer outra medida de desempenho: um backtest que não diz quantas variantes foram testadas antes de ficar com aquela não permite avaliar seu risco de sobreajuste. Um edge duradouro se parece mais com um 1,5 estável em centenas de trades do que com um 4 em vinte.
Profit factor contra win rate
A grande força do profit factor é que ele captura o que o win rate ignora: o tamanho dos seus ganhos e das suas perdas. Dois traders podem ter exatamente o mesmo win rate de 50% e resultados opostos, um rentável e o outro quebrado, conforme seus ganhos sejam maiores ou menores que suas perdas. O win rate conta trades, o profit factor pesa dinheiro.
É por isso que o profit factor é um juiz mais confiável do seu edge. Um sistema com win rate baixo pode exibir um profit factor excelente se seus poucos trades vencedores renderem muito, e um sistema com win rate alto pode ter um profit factor medíocre se suas poucas perdas forem enormes. Olhar os dois juntos dá a você o retrato completo, mas se você só pudesse ficar com um, seria o profit factor.
O ganho médio em relação à perda média tem seu próprio guia, que calcula a taxa de acerto que cada relação impõe: a relação risco/retorno.
As armadilhas do profit factor
O profit factor só é confiável numa amostra suficiente, e essa insuficiência se quantifica. Pegue quinze trades, dez vencedores e cinco perdedores, com ganhos e perdas do mesmo tamanho: o profit factor exibido é de 2. O intervalo de Wilson a 95% dessa taxa de acerto de dez em quinze vai de 42% a 85%, ou seja, com a mesma razão, um profit factor real entre 0,7 e 5,7: um 2 em quinze trades é compatível com um sistema perdedor. O Van Tharp Institute, nos seus conceitos de trading, pede ao menos trinta trades para se ter uma ideia da expectativa de um sistema, e de cem a duzentos para vê-la com clareza: é uma ordem de grandeza de uso, que o cálculo acima torna antes indulgente.
A segunda armadilha é a concentração. Se um único trade excepcional representa uma grande parte dos seus ganhos, seu profit factor está inflado e não reflete seu edge habitual. Um bom reflexo é recalculá-lo retirando seu maior ganho: se ele desaba, é que sua rentabilidade depende de um golpe de sorte, não de um processo repetível. O exemplo numérico mais abaixo dá a dimensão do efeito: em dez trades, retirar o maior ganho faz o profit factor passar de 1,75 a 1,25, e retirar a maior perda o sobe a 2,8.
Como melhorar seu profit factor
Só existem duas alavancas para aumentar seu profit factor: ganhar mais nos seus trades vencedores, ou perder menos nos seus trades perdedores. Enquanto seu profit factor estiver acima de 1, um euro de perda evitado pesa mais que um euro de ganho acrescentado, porque age sobre o denominador: no exemplo mais abaixo, reduzir uma perda de 150 € para 100 €, o stop previsto, faz o profit factor passar de 1,75 a 2, e é preciso deixar correr o melhor ganho de 200 € para 300 € para obter o mesmo efeito. Essa alavanca depende sobretudo da sua disciplina: cortar suas perdas rápido, respeitar seus stops e evitar deixar escapar um trade perdedor reduz seu denominador sem mudar nada na sua estratégia.
A primeira alavanca, deixar correr seus vencedores, é mais difícil psicologicamente mas igualmente real. Cortar um trade vencedor cedo demais por medo de devolver o ganho pesa sobre seu numerador. Essa tendência a embolsar rápido e a deixar as perdas se arrastarem tem um nome, o efeito disposição, e uma medida: em 10.000 contas de uma grande corretora americana de desconto acompanhadas de 1987 a 1993, o estudo de Odean publicado em 1998 no Journal of Finance constata que os investidores realizam 14,8% dos ganhos que podiam realizar contra 9,8% das perdas. A amostra é feita de pessoas físicas investidas em ações americanas, não de traders intradiários: a pergunta a fazer ao seu diário é se seus vencedores duram menos que seus perdedores.
O profit factor por setup
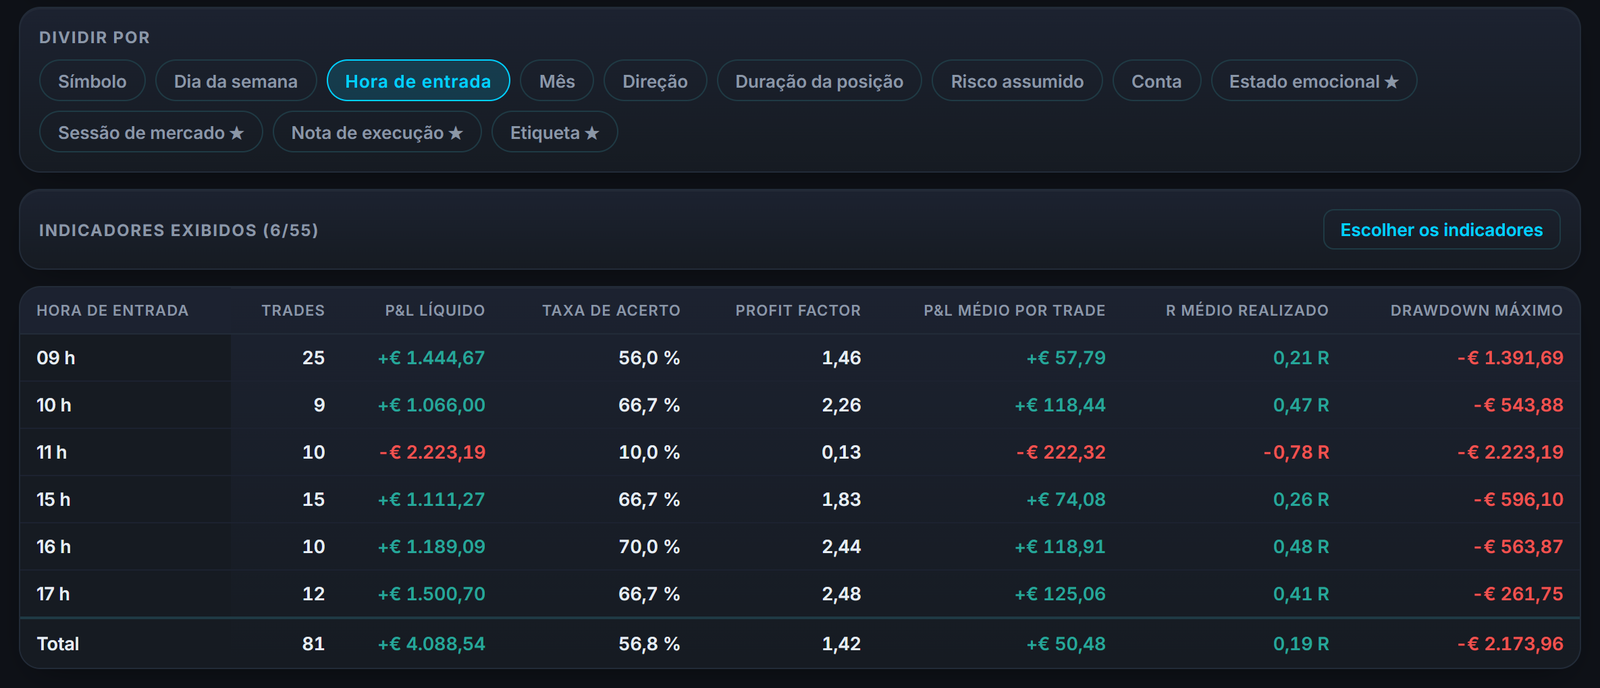
Seu profit factor global é uma média que pode esconder grandes disparidades. Ao decompô-lo por configuração, por instrumento ou por momento do dia, você descobre com frequência que seu edge vem de algumas situações precisas, enquanto outras fazem você perder dinheiro sem saber. Essa segmentação é um dos usos mais rentáveis do profit factor.
Imagine que seu profit factor global seja 1,3, correto mas não espetacular. Ao segmentar, você poderia descobrir que um dos seus setups exibe 2,2 enquanto outro está abaixo de 1. A conclusão é óbvia: concentre-se no primeiro, abandone ou corrija o segundo, e seu profit factor global sobe mecanicamente. Sem essa decomposição, você continuaria cego a essa escolha tão simples.
Profit factor e expectativa, a relação escondida
O profit factor e a expectativa contam a mesma história por dois ângulos, e a relação não está escondida, ela é exata. A expectativa, ou expectancy, é o resultado médio por trade: a ajuda do MetaTrader 5 a exibe em moeda sob o nome de expected payoff, o ganho médio de uma operação, e o Van Tharp Institute a define como a média dos seus resultados expressos em múltiplos do risco inicial, o R. Como ela vale (ganhos brutos − perdas brutas) ÷ número de trades, ela é positiva exatamente quando os ganhos superam as perdas, isto é, quando o profit factor supera 1: não é «quase sempre», é a mesma desigualdade escrita duas vezes. Com uma perda média de 1 R e um ganho médio de R, profit factor = (taxa de acerto × R) ÷ (1 − taxa de acerto), e expectativa = (profit factor − 1) × (1 − taxa de acerto), em R por trade.
A diferença prática está na leitura. A expectativa diz quanto você pode esperar ganhar em média no seu próximo trade, o que é útil para dimensionar sua posição. O profit factor diz a solidez global do seu edge em um período, o que é útil para avaliar seu sistema como um todo. Usar os dois juntos, em vez de só um, dá a você uma visão completa: um para a decisão imediata, o outro para o diagnóstico de fundo. Para situar esses dois números entre os demais, veja as estatísticas de trading que realmente contam.
Um exemplo numérico completo
Vamos pegar dez trades para ilustrar o cálculo. Seis são vencedores, de respectivamente 80 €, 120 €, 60 €, 200 €, 90 € e 150 €, ou seja, um total de ganhos de 700 €. Quatro são perdedores, de -100 €, -80 €, -150 € e -70 €, ou seja, um total de perdas de 400 €. O profit factor dessa série é portanto 700 dividido por 400, ou seja 1,75, com um win rate de 60%.
Esse exemplo ilustra por que o profit factor e o win rate contam histórias diferentes: esse trader ganha seis vezes em dez, e seus vencedores (117 € em média) são maiores que seus perdedores (100 € em média). Com o mesmo win rate mas ganhos médios de 75 €, ou seja, 450 € de ganhos no total, o profit factor cai para 1,1; com ganhos e perdas do mesmo tamanho, 600 € contra 400 €, ele fica em 1,5. A expectativa se lê na mesma série: 700 − 400 = 300 € em dez trades, ou seja, 30 € por trade, ou 0,3 R com uma perda média de 100 €.
A mesma série diz também quanto pesa um único trade. Sem o ganho de 200 €, os ganhos caem para 500 € e o profit factor para 1,25; sem a perda de 150 €, as perdas caem para 250 € e ele sobe a 2,8. Um único trade em dez move portanto o número de 1,25 a 2,8: é por isso que um profit factor em tão poucos trades não descreve um edge, descreve uma sequência.
Profit factor móvel: acompanhar sua evolução ao longo do tempo
O profit factor calculado sobre toda a vida de uma conta esconde uma informação essencial: seu edge está se fortalecendo ou se deteriorando recentemente? Um profit factor global de 1,4 pode esconder um início de ano em 1,8 seguido de uma deterioração contínua até 1,0, ou o inverso, um avanço regular a partir de um começo difícil. Sem olhá-lo ao longo do tempo, você só vê a média, não a tendência.
Calcular seu profit factor de forma móvel, por exemplo sobre os últimos cinquenta trades a cada novo trade, permite identificar uma deterioração antes que ela se torne crítica. Se seu profit factor móvel está caindo regularmente há várias semanas, é um sinal de alerta bem mais precoce do que esperar o fim do mês para perceber. É o equivalente, para sua rentabilidade, do que uma linha de tendência faz para um indicador técnico.
Profit factor e custos de trading
O profit factor calculado sobre o P&L bruto pode dar uma imagem enganosa se você ignora os custos de transação, spreads e comissões. Cada trade, vencedor ou perdedor, suporta sua parte, e o efeito se calcula na série de dez trades acima: com 10 € de custos por trade, ou seja, um décimo da perda média, os ganhos líquidos caem para 640 € e as perdas líquidas sobem para 440 €, e o profit factor passa de 1,75 a 1,45; com 20 € por trade, ele cai para 1,21. Os custos reduzem o numerador e inflam o denominador ao mesmo tempo, o que explica uma queda maior que seu peso aparente.
A armadilha é tanto maior quanto menores e mais numerosos são seus trades, como no scalping, onde os custos representam uma parte maior de cada resultado. Calcular sempre seu profit factor sobre seu P&L líquido, depois de todos os custos, é a única forma de ter uma imagem honesta. Um sistema que parece rentável no bruto mas desaba no líquido não é um edge, é uma ilusão contábil.
Profit factor em uma conta de prop firm
Numa conta financiada por uma prop firm, o que o contrato regula são a perda máxima, a meta de ganho e, conforme a firma, a regularidade. A página de ajuda da Topstep sobre a meta de consistência limita por exemplo o melhor dia do Trading Combine a 55% da meta de ganho, sem arredondamento nem margem, e o maior dia líquido a 40% do ganho líquido total na via «consistency» da sua conta financiada. O profit factor não aparece nessa regra, mas ela mira exatamente o que ele revela: uma meta atingida graças a um ou dois trades de sorte, com um profit factor subjacente frágil.
Acompanhar seu profit factor continuamente nesse tipo de conta protege você portanto antes da regra: um profit factor estável em várias centenas de trades, sem dia nem trade que domine o total, passa uma meta de consistência sem pensar, enquanto uma meta atingida em dois trades excepcionais bate de frente com ela.
Profit factor e saídas parciais
Muitos traders dividem suas saídas: parte da posição é fechada em um primeiro alvo, o restante é deixado correr com o stop movido para a entrada. Essa prática, saudável para a gestão de risco, complica um pouco o cálculo do profit factor se você não contar corretamente cada saída parcial como um resultado distinto ligado ao mesmo trade global.
O erro clássico é contabilizar apenas o resultado da última saída, esquecendo o ganho já embolsado na primeira parte. Um trade que realiza um pequeno lucro em cinquenta por cento da posição e depois é stopado na entrada no restante aparece, erroneamente, como neutro ou até levemente perdedor se você não acompanhar as duas pernas separadamente, quando na realidade gerou um ganho líquido. Um diário de trader que trata cada execução corretamente evita essa distorção silenciosa do profit factor.
O profit factor ideal segundo seu estilo de trading
O profit factor que você pode esperar depende do seu estilo, e é a aritmética que diz isso, não uma norma. Com um ganho médio igual à perda média, o caso de um scalper que mira um alvo tão próximo quanto seu stop, o profit factor vale taxa de acerto ÷ (1 − taxa de acerto): 1 exato a 50% de acerto, 1,22 a 55%, 1,5 a 60%. Com um ganho médio de três vezes a perda média, o caso de um swing trader que deixa correr, ele vale 1 a 25% de acerto, 1,3 a 30%, 1,6 a 35% e 2 a 40%. Um mesmo profit factor de 1,5 exige portanto 60% de acerto do primeiro e 33% do segundo, sem custos.
Comparar seu profit factor a um número absoluto, sem levar em conta seu estilo, não faz muito sentido, portanto. A pergunta certa não é “meu profit factor é bom em termos absolutos”, mas “meu profit factor é coerente com a estrutura do meu sistema e estável ao longo do tempo”. É essa coerência interna, mais do que um limite universal, que indica um edge saudável.
Como o Tradoshi calcula seu profit factor
O Tradoshi calcula seu profit factor automaticamente sobre o conjunto dos seus trades, e o decompõe por instrumento, por setup e ao longo do tempo. Você vê em um relance se seu sistema é rentável, até que ponto, e onde seu edge realmente se esconde.
- Profit factor global calculado sobre todos os seus trades, atualizado a cada sincronização.
- Decomposição por instrumento e por horário para identificar suas situações mais rentáveis.
- Acompanhamento ao longo do tempo para ver se seu edge está se fortalecendo ou se deteriorando.
- Cruzado com sua expectativa no Oshi Score, sua nota global de trader.
Perguntas frequentes
O que é o profit factor em trading?
É a relação entre a soma de todos os seus ganhos e a soma de todas as suas perdas, a definição comum aos relatórios de teste do MetaTrader 5, do TradingView e do AmiBroker. Acima de 1, você ganha mais do que perde; abaixo, o contrário. Um profit factor de 1,5 significa que para cada euro perdido, você ganha um e meio. É um dos indicadores mais confiáveis para julgar se uma estratégia é rentável.
O que é um bom profit factor?
Um profit factor superior a 1, medido líquido de custos, em trades suficientes, e que não dependa de um único ganho. É tudo o que as definições das plataformas permitem dizer: nenhuma fixa um limiar além de 1, e as referências 1,5 e 2 são costumes sem valor estatístico, já que um sistema cujo profit factor real é de 1,5 pode exibir entre 0,7 e 3 em 30 trades. Acima de 3 ou 4 numa amostra pequena ou num backtest, desconfie: amostra pequena demais, trade excepcional, ou número de variantes testadas.
Profit factor ou win rate, qual observar?
O profit factor é mais confiável, porque pesa os valores dos seus ganhos e das suas perdas, enquanto o win rate conta apenas o número de trades vencedores. Dois sistemas com o mesmo win rate podem ser um rentável e o outro quebrado, conforme o tamanho dos seus ganhos e perdas. Observe os dois, mas se só pudesse ficar com um, fique com o profit factor.
Quantos trades para um profit factor confiável?
Não existe um limiar, mas um intervalo que se estreita com o número de trades. Dez vencedores em quinze com ganhos e perdas do mesmo tamanho dão um profit factor de 2, mas o intervalo de Wilson a 95% dessa taxa de acerto vai de 42% a 85%, ou seja, um profit factor real entre 0,7 e 5,7. Para um profit factor real de 1,5 com uma razão ganho/perda de 1,5, a leitura pode ir de 0,7 a 3 em 30 trades, de 1 a 2,2 em 100, e de 1,2 a 1,8 em 400. O Van Tharp Institute pede ao menos trinta trades, e antes de cem a duzentos, para julgar a expectativa de um sistema.
Como melhorar meu profit factor?
Duas alavancas: perder menos nos seus perdedores (cortar rápido, respeitar seus stops) ou ganhar mais nos seus vencedores (deixá-los correr). Enquanto o profit factor supera 1, um euro de perda evitado pesa mais que um euro de ganho acrescentado: no exemplo do artigo, reduzir uma perda de 150 € para 100 € tem o mesmo efeito que levar um ganho de 200 € a 300 €. O efeito disposição medido por Odean entre os investidores em ações, ganhos realizados com mais facilidade que as perdas, joga exatamente contra essas duas alavancas.
Por que um profit factor muito alto é suspeito?
Porque numa amostra pequena ele não prova nada, e porque num backtest ele pode vir do número de tentativas: Bailey, Borwein, López de Prado e Zhu mostram que bastam sete configurações independentes de uma estratégia sem edge para encontrar uma com um índice de Sharpe de 1 em dois anos, e seu método se aplica a qualquer medida de desempenho. Recalcule seu profit factor retirando seu maior ganho: no exemplo do artigo, ele passa de 1,75 a 1,25.
Qual a diferença entre profit factor e expectativa?
Os dois estão ligados de forma exata: a expectativa é (ganhos brutos − perdas brutas) ÷ número de trades, portanto ela é positiva se e somente se o profit factor supera 1. A expectativa diz quanto você pode esperar ganhar em média no seu próximo trade, 30 € por trade no exemplo do artigo; o profit factor pesa o conjunto dos seus ganhos contra o conjunto das suas perdas num período, para julgar a solidez global do seu edge.
O profit factor deve ser calculado sobre o P&L bruto ou líquido?
Sempre sobre o líquido, depois de custos, spreads e comissões. Na série de dez trades do artigo, 10 € de custos por trade fazem o profit factor passar de 1,75 a 1,45, e 20 € o trazem de volta a 1,21, porque os custos reduzem os ganhos e aumentam as perdas ao mesmo tempo. Um sistema rentável no bruto mas que desaba no líquido não é um edge real.