Existem duas grandes formas de fazer backtest de uma estratégia: à mão, reproduzindo o gráfico vela a vela, ou automaticamente, deixando um programa aplicar suas regras sobre anos de dados em poucos segundos. Cada uma tem seus pontos fortes e suas fraquezas, e a escolha certa depende da sua estratégia e do seu objetivo. Este guia compara o backtesting manual e automatizado para ajudar você a escolher.
- O backtest manual forma a intuição mas é lento e limitado em volume.
- O backtest automatizado é rápido e massivo mas exige regras programáveis e dados limpos.
- O manual é indicado para estratégias discricionárias, o automatizado para estratégias mecânicas.
- Muitos combinam os dois: manual para aprender, automatizado para validar em grande escala.
Quando se fala de backtesting, imagina-se muitas vezes softwares sofisticados que testam estratégias sobre décadas de dados. Mas essa é só uma das duas abordagens. A outra, manual, só exige um gráfico e paciência, e continua sendo uma das mais formadoras para um trader. As duas atendem a necessidades diferentes, e confundir as duas, ou escolher a errada para sua situação, é um erro que custa tempo e às vezes dinheiro.
Entender os pontos fortes e os limites de cada abordagem evita que você perca tempo com a errada. Um trader discricionário não tem as mesmas necessidades de um trader sistemático, e querer automatizar uma estratégia que se apoia em julgamento é tão inútil quanto testar à mão uma estratégia que exige milhares de trades. Este guia ajuda você a escolher a abordagem adequada ao seu caso, e a evitar as armadilhas específicas de cada uma, que podem transformar um backtest promissor em uma falsa promessa.
O backtesting manual
O backtesting manual consiste em avançar um gráfico histórico vela após vela e aplicar suas regras vela a vela, anotando cada trade que você teria feito. É lento e cansativo, mas tem uma virtude que nada mais substitui: faz você viver sua estratégia por dentro. Ao reproduzir centenas de situações, você desenvolve um reconhecimento intuitivo dos seus setups e uma compreensão refinada do comportamento deles.
Essa abordagem é ideal para aprender e para estratégias discricionárias, aquelas que se apoiam em parte no julgamento do trader e não se resumem a regras puramente mecânicas. Ela também é acessível para todos, sem código nem software caro, o que faz dela a porta de entrada natural para quem está começando e quer entender o trading por dentro antes de investir em ferramentas mais sofisticadas. Seu defeito é evidente: é lenta, o que limita o número de trades que se pode testar razoavelmente, e está sujeita ao viés retrospectivo se faltar rigor. Uma tarde de backtest manual raramente rende mais de umas cinquenta trades, o que ainda é valioso para entender uma estratégia mas insuficiente para validá-la estatisticamente.
O backtesting automatizado
O backtesting automatizado confia a aplicação das suas regras a um programa, que as executa sobre anos de dados em poucos segundos. Sua vantagem é espetacular: permite testar milhares de trades em múltiplos instrumentos e períodos, o que dá estatísticas muito mais robustas do que um backtest manual forçosamente limitado. Para uma estratégia mecânica, é incomparavelmente mais rápido e mais completo. Onde o manual exige horas para testar um punhado de meses, o automatizado testa décadas de dados enquanto você prepara um café.
Mas a automação tem um preço. Ela exige primeiro que sua estratégia seja inteiramente programável em regras objetivas, sem zona de julgamento, o que exclui as abordagens discricionárias. Exige também dados de qualidade e competências técnicas para programar e verificar o teste, ou, na falta disso, um orçamento para contratar alguém que as tenha. E esconde uma armadilha importante: a facilidade de otimizar dezenas de parâmetros até um backtest magnífico mas com overfitting, que nunca vai funcionar no real.
A tabela comparativa
Vamos resumir as diferenças essenciais entre as duas abordagens, para esclarecer a escolha de acordo com seu perfil e sua estratégia.
| Critério | Manual | Automatizado |
|---|---|---|
| Velocidade | Lento | Muito rápido |
| Volume de trades | Limitado | Massivo |
| Formação da intuição | Excelente | Baixa |
| Estratégias discricionárias | Adequado | Impossível |
| Competências necessárias | Nenhum | Código, dados |
| Risco de overfitting | Baixa | Alto |
Essa tabela mostra que nenhuma abordagem é superior no absoluto: elas atendem a necessidades diferentes. O manual ganha na formação e na acessibilidade, o automatizado na velocidade e no volume. A escolha certa não depende de qual é a melhor, mas de qual corresponde à sua estratégia e ao seu objetivo do momento. Mantenha essa tabela à vista na próxima vez que você hesitar entre os dois: ela resolve a maioria dos casos em poucos segundos.
Qual escolher de acordo com sua estratégia
O critério decisivo é a natureza da sua estratégia. Se ela é discricionária, apoiada em parte no seu julgamento, na sua leitura do contexto, na sua percepção do mercado, então o backtest manual é o único possível, porque esses elementos não se programam. Querer automatizar uma estratégia de julgamento equivale a trair sua essência, e vai dar um teste que não testa de verdade o que você faz.
Se sua estratégia é puramente mecânica, definida por regras objetivas sem zona de julgamento, então a automação se torna possível e muitas vezes desejável, porque dá a robustez estatística do grande número. Aliás, muitos traders sistemáticos começam com um backtest manual para entender sua estratégia, e depois passam para o automatizado para validá-la em grande escala uma vez bem fixadas as regras. Entre os dois, também existem estratégias híbridas, semidiscricionárias, em que só uma parte das regras é programável: nesse caso, um backtest manual sobre a parte discricionária complementa com utilidade um backtest automatizado sobre a parte mecânica.
Combinar as duas abordagens
Para muitos traders, em particular os que passam de um estilo puramente discricionário para algo mais sistemático, a melhor solução não é escolher mas combinar. O backtest manual serve primeiro para aprender: reproduzir centenas de velas para entender sua estratégia, refinar suas regras, e desenvolver uma intuição dos seus setups. É uma fase de aprendizado insubstituível, que a automação não pode oferecer.
Uma vez esclarecidas e estabilizadas as regras pelo trabalho manual, a automação assume o controle para a validação em grande escala, sobre muitos trades e períodos. Essa sequência, manual para entender e depois automatizado para validar, extrai o melhor de cada abordagem. Ela evita o duplo risco do trader que automatiza cedo demais uma estratégia mal compreendida, e do que fica preso no manual sem nunca validar seu edge em uma amostra suficiente. Na prática, algumas semanas de backtest manual costumam bastar para saber se uma ideia merece ser programada, antes de investir o tempo necessário na sua automação.
As armadilhas do backtest manual
O backtest manual tem uma armadilha específica que é preciso conhecer: o viés retrospectivo. Quando você avança um gráfico histórico, já sabe o que vem depois, mesmo sem querer conscientemente, e esse conhecimento influencia sua leitura do contexto no momento T. Você vê um setup e pensa “era óbvio”, quando em tempo real, sem saber o que vinha depois, esse setup provavelmente era bem mais ambíguo. Esse viés infla artificialmente os resultados de um backtest manual mal conduzido.
A outra armadilha clássica é a anotação insuficiente. Muitos traders avançam dezenas de velas de cabeça sem anotar cada trade com o mesmo rigor que no real: entrada exata, stop, alvo, motivo da entrada. Sem essa disciplina de anotação, é impossível saber depois se o backtest reflete de verdade sua estratégia ou uma versão idealizada dela. A resposta é simples: trate cada trade de backtest com o mesmo rigor de um trade real, até a captura de tela.
As armadilhas do backtest automatizado
O backtest automatizado tem suas próprias armadilhas, mais técnicas mas igualmente destrutivas. A mais traiçoeira é o viés de antecipação, ou look-ahead bias: seu código usa, sem que você perceba, uma informação que não estaria disponível no momento do trade, por exemplo o preço de fechamento de uma vela ainda não concluída. Esse viés dá resultados impossíveis de reproduzir no real, e é particularmente difícil de detectar sem reler seu código linha por linha.
A outra armadilha é a qualidade dos dados. Um fluxo de preços com buracos, erros ou granularidade insuficiente distorce silenciosamente todos os resultados seguintes, sem que nada pareça anormal. Também é preciso incluir custos realistas (spread, comissão, slippage), sem os quais o backtest superestima sistematicamente a performance real. Um backtest automatizado só é confiável se os dados que o alimentam também forem. Verifique sempre sua fonte de dados em uma amostra conhecida antes de rodar um backtest completo, comparando algumas velas com outro provedor: uma diferença de alguns pontos em um preço já basta para transformar um resultado marginal em um resultado perdedor.
Quantos trades são necessários para você confiar?
A questão do volume volta sempre, e a resposta depende do método. Em backtest manual, imagine um trader que avança três meses de gráfico horário em um instrumento: ele obtém talvez 40 a 60 trades, o que já começa a indicar uma tendência mas continua sendo uma amostra frágil para estatísticas sólidas. Em backtest automatizado, a mesma estratégia testada sobre cinco anos de dados pode gerar várias centenas, até milhares de trades em poucos segundos, o que dá uma robustez estatística que o manual não consegue alcançar.
Isso não é motivo, porém, para desprezar o manual: uma amostra de 50 trades cuidadosamente documentados, com um contexto compreendido em profundidade, vale muitas vezes mais do que uma amostra de 5000 trades gerados por uma estratégia mal compreendida e nunca vivida. A questão não é só quantos trades, mas também o que você entende de cada um. O número tranquiliza estatisticamente, a compreensão protege em condições reais quando os dados divergem do passado.
Documentar seu backtest, qualquer que seja o método
Quer você faça backtest à mão ou com um programa, a documentação faz toda a diferença entre um exercício útil e uma perda de tempo. Para o manual, isso significa anotar sistematicamente cada trade simulado com uma captura de tela, como se fosse um diário de verdade. Para o automatizado, significa manter o código, os parâmetros exatos e o período testado, para poder reproduzir e verificar os resultados mais tarde.
Essa documentação ganha uma segunda vida quando você passa para o real: ela se torna seu ponto de comparação. Você sabe o que esperar (win rate, drawdown típico, sequência de perdas) e pode verificar, operação após operação, que seu sistema real se comporta como previsto. Sem esse registro, cada backtest continua sendo um exercício isolado sem continuidade; com ele, se torna o primeiro capítulo de um acompanhamento contínuo.
Um exemplo concreto de backtest manual e depois automatizado
Vamos pegar um exemplo concreto para ilustrar o processo. Imagine um trader que quer validar um setup de reversão num recuo até uma média móvel no fim de uma tendência de alta. No backtest manual, ele passa seis meses de gráfico de 15 minutos num índice, anota cada ocorrência do setup e seu resultado teórico respeitando um ratio risco/retorno de 1 para 2, e obtém por exemplo 45 trades com uma taxa de acerto de 55%. É um ponto de partida animador, mas a amostra ainda é pequena demais para tirar uma conclusão definitiva.
Para ir mais longe, esse mesmo trader programa depois as regras precisas desse setup (posição em relação à média, distância do recuo, filtro de tendência) e roda um backtest automatizado sobre cinco anos de dados e vários índices comparáveis. Se ele obtém, digamos, 800 operações com um win rate próximo de 52% e um profit factor superior a 1,3 na maioria dos instrumentos testados, a robustez estatística confirma o que o manual só tinha sugerido. Se, ao contrário, os resultados automatizados desabam fora do período inicial, é um sinal claro de que o setup não generaliza, apesar da boa aparência na amostra manual.
Como o Tradoshi completa seus backtests
Para o backtest manual, o Tradoshi tem seu próprio módulo, em beta: você reproduz o mercado vela a vela sem ver o que vem depois, coloca suas ordens como no real com spread, slippage e comissões, e cada sessão fica vinculada a uma estratégia. Ele está incluído a partir do plano Pro.
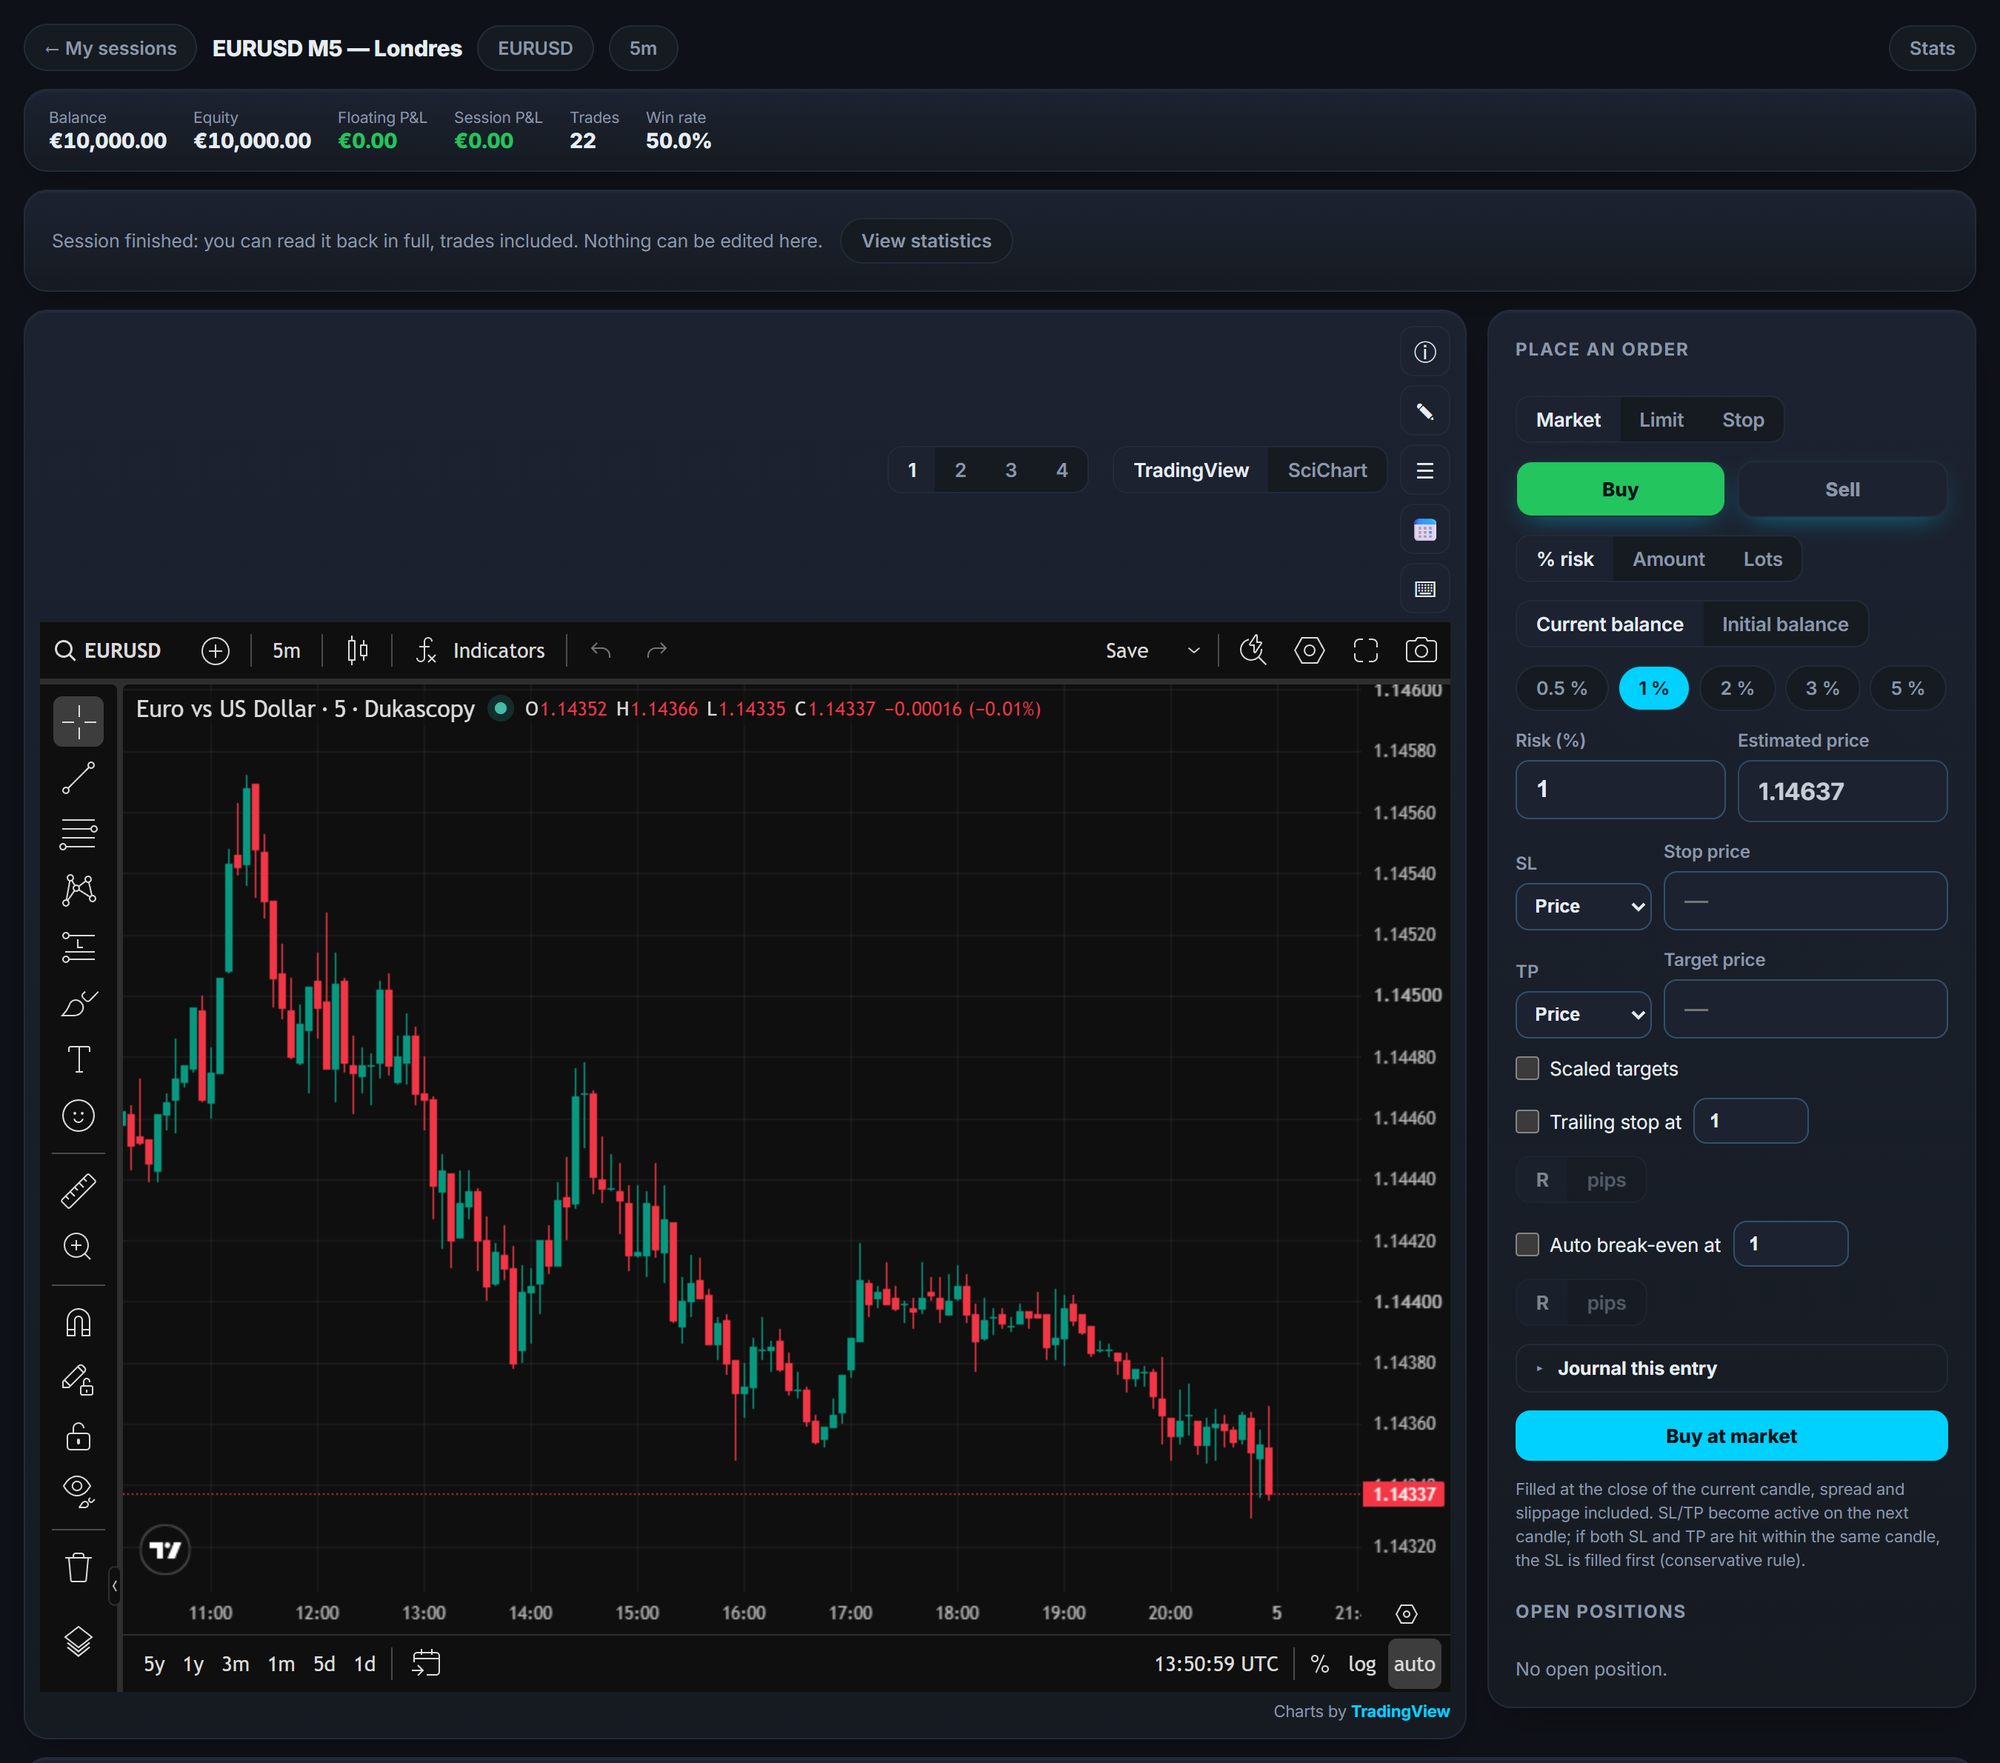
Seja qual for o seu estilo de backtest, o Tradoshi assume a partir dos seus trades reais: ele acompanha suas estatísticas em condições reais para verificar se a sua estratégia, testada manual ou automaticamente, cumpre mesmo suas promessas.
- Estatísticas reais para comparar com as referências do seu backtest, manual ou automatizado.
- Importação CSV para integrar ao seu acompanhamento os resultados de um backtest ou de uma conta demo.
- Recortes por instrumento e período para ver onde sua estratégia se sustenta no real.
- Acompanhamento ao longo do tempo para detectar o sobreajuste, quando um edge de backtest não se sustenta no real.
- Histórico consultável a qualquer momento para comparar uma ideia nova com os backtests anteriores.
As ferramentas de backtesting gratuitas, e onde o gratuito acaba
A primeira pergunta de todo iniciante é sobre o preço, e a boa notícia é que realmente existe software de backtesting gratuito. O Strategy Tester que acompanha o MetaTrader 4 e o MetaTrader 5 não custa nada, vem instalado por padrão na maioria das corretoras, e é suficiente para testar uma estratégia mecânica em anos de dados. Já um backtest manual é gratuito por natureza: um gráfico e paciência bastam. Entre os dois, várias plataformas de backtesting oferecem um plano de teste que permite testar uma estratégia sem pagar antes de ver o que a ferramenta vale.
Onde o gratuito acaba é na qualidade dos dados e na profundidade do histórico. Uma ferramenta gratuita costuma se contentar com velas de fechamento, sem o detalhe dos pavios nem os spreads reais, e essa diferença se paga em resultados bons demais para ser verdade. Antes de escolher, observe três coisas: a profundidade do histórico fornecido, o nível de detalhe dos dados, e a possibilidade de exportar seus resultados. Um backtester que não deixa nada sair prende você nos próprios números.
A melhor ferramenta não é a mais completa, é a que você realmente vai usar. Um site de backtesting on-line basta para checar uma intuição em dez minutos; um programa instalado se torna útil quando você testa dezenas de variantes. Comece pelo gratuito, meça o que falta, e pague só por essa carência específica.
Fazer backtest de acordo com o mercado: futures, forex, ações e opções
Cada mercado impõe suas restrições ao backtest. Em futures, tudo depende do valor do tick e da rolagem dos contratos: um teste que ignora os vencimentos soma preços que não se seguem uns aos outros. No forex, o spread varia de acordo com o horário e a corretora, e um backtest com spread fixo superestima sistematicamente a performance. Em ações, são os splits, os dividendos e o survivorship bias que distorcem os testes longos, quando as empresas que deixaram de existir são retiradas da amostra.
As opções formam um caso à parte, e o mais exigente. Testar uma estratégia de opções exige o histórico da volatilidade implícita e da cadeia completa, não só a cotação do ativo-objeto, porque o valor de um contrato depende antes de tudo do tempo e da volatilidade. É por isso que as ferramentas dedicadas a opções são mais raras e mais caras que as outras, e um teste aproximado engana mais ali do que em outros lugares.
Guarde a regra comum: o mercado decide de quais dados você precisa, e os dados decidem o que seu teste vale. Um mesmo programa pode ser excelente em um mercado e inutilizável em outro.
Como fazer o backtest de uma estratégia, passo a passo
O método cabe em cinco etapas, e é o mesmo qualquer que seja a abordagem. Escreva suas regras de entrada, de saída e de gestão de risco até que outra pessoa consiga aplicá-las sem precisar perguntar nada. Escolha um período e um instrumento, deixando uma parte do histórico de lado para a verificação final. Percorra o período sem nunca olhar o que vem depois. Anote cada trade, ganhador ou perdedor. E, por fim, calcule suas estatísticas, começando pelo profit factor e pela expectativa.
A etapa que todo mundo pula é a quarta. Um backtest que só registra os trades bons não é um teste, é uma lembrança arrumada. Um painel de backtest, mesmo que montado em uma planilha, vale mais do que uma impressão: ele torna visíveis a sequência de perdas máxima e o período estagnado, as duas coisas que fazem abandonar uma estratégia que, no entanto, era válida.
Um sistema de trading se julga ao longo do tempo, não em um único teste. Quando você passa para o real, a verdadeira pergunta é saber se os números do backtest se confirmam no seu diário. É aí que o ciclo se fecha, e é o único juiz que importa.
Perguntas frequentes
Backtest manual ou automatizado, qual escolher?
Depende da sua estratégia. O manual (reproduzir o gráfico vela a vela) forma a intuição, não exige nenhum código, e é adequado para estratégias discricionárias apoiadas no julgamento, mas é lento e limitado em volume. O automatizado é rápido e massivo, mas exige regras codificáveis e dados limpos, e é adequado para estratégias puramente mecânicas.
O backtest manual tem vantagens?
Sim. Ele faz você viver sua estratégia por dentro: ao reproduzir centenas de situações, você desenvolve um reconhecimento intuitivo dos seus setups impossível de obter de outra forma. É acessível a todos, sem código nem software, e é a única opção para uma estratégia discricionária. Seu defeito é a lentidão, que limita o número de trades testados.
É possível automatizar uma estratégia discricionária?
Não, não realmente. Uma estratégia discricionária se apoia em parte no julgamento do trader, na sua leitura do contexto, na sua percepção, e esses elementos não se codificam em regras objetivas. Querer automatizá-la trai sua essência e dá um teste que não mede o que você faz de verdade. Para essas estratégias, só o backtest manual é possível.
Qual é o principal risco do backtest automatizado?
O sobreajuste: a facilidade de otimizar dezenas de parâmetros até obter um backtest magnífico que não faz mais do que modelar o acaso do período testado. Uma estratégia sobreajustada desmorona no real. A resposta é a simplicidade (poucas regras) e a robustez (funcionar em vários períodos e instrumentos), e um backtest bom demais deve despertar desconfiança.
É preciso combinar backtest manual e automatizado?
Muitas vezes, é a melhor solução. O manual serve primeiro para aprender e esclarecer suas regras reproduzindo situações; o automatizado assume depois para validar em grande escala uma vez estabilizadas as regras. Essa sequência evita automatizar cedo demais uma estratégia mal compreendida, assim como ficar travado no manual sem validar seu edge sobre uma amostra suficiente. Ela também tende a produzir um código mais limpo, já que você já sabe exatamente qual comportamento está buscando reproduzir.
O viés retrospectivo falseia mesmo o backtest manual?
Sim, e é uma de suas armadilhas mais sorrateiras. Ao passar um gráfico histórico, você já sabe o que vem a seguir, o que tinge sua leitura do contexto no momento T e torna os setups mais evidentes em retrospectiva do que eram no real. A resposta é anotar cada trade com o mesmo rigor de um trade real, sem se deixar influenciar pelo conhecimento do que veio depois.
Quantos trades são necessários para validar uma estratégia?
Não há um limiar mágico, mas quanto maior a amostra, mais confiáveis são as estatísticas. No backtest manual, algumas dezenas de trades bem documentados já começam a mostrar uma tendência. No backtest automatizado, várias centenas de trades em diferentes períodos e instrumentos dão uma robustez estatística bem superior. O número sozinho não basta: a compreensão de cada trade também conta.
Como fazer o backtest de uma estratégia de trading quando se está começando?
Escreva suas regras preto no branco, escolha um instrumento e um período, e depois percorra o gráfico sem olhar o que vem a seguir, anotando cada trade. O backtesting de estratégia não exige nem código nem assinatura para começar: um gráfico e uma planilha bastam para produzir uma primeira amostra aproveitável.
É possível fazer backtest de graça?
Sim. O backtest manual é gratuito por natureza, e o Strategy Tester do MetaTrader 4 e 5 está incluído sem custo extra na maioria das corretoras. Vários sites também permitem testar uma estratégia on-line sem pagar. O limite do gratuito não é o acesso, é o nível de detalhe dos dados.
Como fazer backtest em ações?
O backtesting em ações exige um histórico corrigido de splits e dividendos, e uma amostra que também contenha as empresas que deixaram de existir. Sem essa correção, um teste longo superestima a performance porque mantém só as sobreviventes.
Como fazer o backtest de uma estratégia de opções?
É preciso o histórico da volatilidade implícita e da cadeia completa, não só a cotação do ativo-objeto. Um backtest de opções que ignora a volatilidade não testa o que você realmente opera. É o mercado em que as ferramentas dedicadas mais se justificam.
Como fazer backtest em futures?
Cuidado com a rolagem dos contratos e com o valor do tick. Um teste que encadeia vencimentos sem conectá-los soma preços que não se seguem uns aos outros, e produz resultados sem relação com o que uma conta real teria vivido.
E no forex?
O ponto crítico é o spread, que varia de acordo com o horário e a corretora. Um backtest de forex com spread fixo superestima sistematicamente a performance de uma estratégia de curto prazo. Verifique sempre o que a ferramenta aplica por padrão.
O que é backtesting em trading?
É aplicar as regras de uma estratégia a dados passados para estimar o que ela teria produzido. Não é uma previsão: é uma medida de coerência, que diz se suas regras faziam sentido no período testado.
O que é forward testing?
É o teste da mesma estratégia em dados que ela nunca viu, avançando no tempo. É o verdadeiro juiz, porque desmascara o overfitting: uma estratégia otimizada sobre o passado costuma perder ali toda a sua vantagem.
Um sistema de trading se valida com um único teste?
Não. Um sistema se julga em vários períodos, vários instrumentos, e sobretudo ao longo do tempo em real. Um backtest é uma hipótese; seu diário é a verificação.
Quais ferramentas escolher para testar uma estratégia?
A ferramenta certa é a que corresponde ao seu mercado e que você realmente vai abrir. Comece pelo que já está instalado na sua corretora, meça o que falta, e pague só por essa carência específica.
O profit factor basta para validar um backtest?
Não, mas é o primeiro número a observar. Um profit factor acima de 1 diz que a estratégia ganha mais do que perde na amostra; não diz nada sobre a sequência de perdas que será preciso atravessar para chegar lá.
O que fazer depois que o backtest termina?
Passe para o real com um volume pequeno, e compare. Os números do teste só valem se se confirmarem no seu diário uma vez em real. É essa comparação, e só ela, que transforma uma hipótese em edge.
Um iniciante pode começar diretamente pelo automatizado?
Tecnicamente sim, mas raramente é o melhor caminho. Sem antes ter compreendido uma estratégia vivendo-a por meio de um backtest manual, um iniciante corre o risco de codificar regras que não domina de verdade, e de confundir um golpe de sorte estatístico com um edge real. Começar no manual, mesmo que brevemente, constrói a intuição que dá sentido aos resultados automatizados, em vez de números abstratos numa tela, e isso facilita muito a depuração de um teste automatizado que se comporta de forma estranha mais adiante.