 Por Benjamin Roure L'Hermitte
Analisar seu desempenho no trading é decompor seu resultado em suas causas: medir alguns indicadores (win rate, profit factor, expectativa, drawdown, R médio) e depois separá-los por momento, instrumento e setup para entender de onde vêm realmente seus ganhos e suas perdas. Olhar seu P&L não basta: ele dá o total, não a explicação. Este guia explica como fazer essa análise de forma completa e útil, com as definições e os estudos em que ela se apoia.
- Analisar não é olhar seu P&L: é entender de onde vêm seus resultados.
- Bastam alguns indicadores-chave: win rate, profit factor, expectativa, drawdown, R médio.
- Os recortes revelam o porquê: por horário, instrumento, setup e emoção.
- A análise desemboca na ação: repetir o que funciona, cortar o que perde.
Olhar seu saldo e analisar sua performance são duas coisas diferentes. O saldo diz onde você está, mas nada sobre o porquê. Para progredir, você precisa entender as causas dos seus resultados: quais indicadores revelam a saúde do seu trading, de onde vêm seus ganhos, onde estão seus vazamentos. Essa compreensão é o que separa o trader que melhora daquele que repete os mesmos erros.
Analisar sua performance não é reservado aos profissionais e não exige planilhas complexas. Com um punhado de indicadores bem escolhidos e alguns recortes pertinentes, você obtém uma imagem clara do seu trading. Este guia dá o método: quais indicadores observar, como interpretá-los, e como transformar essa análise em decisões concretas. Tudo parte da matéria-prima: sem operações registradas com limpeza, não há nada para analisar, e esse é o papel de um diário de trader gratuito que se preenche a partir da sua corretora em vez de ser digitado à mão.
O P&L não basta
O primeiro reflexo de todo trader é olhar seu P&L, e isso é normal, mas é insuficiente. O P&L é um resultado global que esconde tudo o que importa: não diz se você ganha graças à sua vantagem ou por sorte, se sua performance é regular ou sustentada por poucas jogadas, nem onde estão seus vazamentos. Contentar-se com o P&L é como julgar um motor só pelo barulho que ele faz.
Analisar é abrir o capô. É decompor esse resultado global em suas causas, para entender não só quanto você ganha ou perde, mas por quê. Essa mudança do resultado para as causas é o cerne da análise de performance, e é ela que torna a melhoria possível. Só se pode agir sobre o que se entende, e o P&L sozinho não se entende. Dois traders podem mostrar o mesmo saldo no fim do mês tendo trading radicalmente diferentes, um sólido e reproduzível, o outro frágil e tendo sorte, e só a análise permite saber de que lado você realmente está.
Os indicadores que importam
Uma boa análise se apoia em alguns indicadores bem escolhidos, não numa avalanche de números. Os mais úteis se contam numa mão, e suas definições quase não mudam de uma ferramenta para outra. A ajuda do MetaTrader 5 sobre o relatório de teste dá estas: o profit factor é a relação entre o lucro bruto e a perda bruta, o retorno esperado (a expectativa) é o resultado médio de uma operação, e o drawdown máximo é a distância entre um topo do saldo e o fundo que vem depois dele. Somam-se o win rate, sua proporção de operações vencedoras, e o R médio: nos conceitos de trading do Van Tharp Institute, R é o risco inicial de uma operação, e a expectativa é a média dos resultados expressos em múltiplos desse risco. Juntos, traçam um retrato completo do seu trading.
| Indicador | O que ele diz a você |
|---|---|
| Taxa de acerto | Com que frequência você ganha |
| Profit factor | Se seu sistema é rentável e até que ponto |
| Expectancy | O que cada operação rende em média |
| Drawdown máximo | Sua pior queda, sua resistência ao risco |
| R média | Sua performance em unidades de risco |
Esses indicadores se leem juntos, nunca isoladamente. Um bom win rate não significa nada se o profit factor é ruim; um profit factor alto numa amostra pequena não é confiável; um drawdown enorme pode ameaçar um sistema rentável em outros aspectos. É a combinação desses números que dá o retrato verdadeiro, e aprender a lê-los juntos é a primeira competência da análise de performance. A fórmula de cada um e o jeito de lê-los lado a lado estão detalhados no nosso guia de estatísticas de trading.
Os recortes revelam o porquê
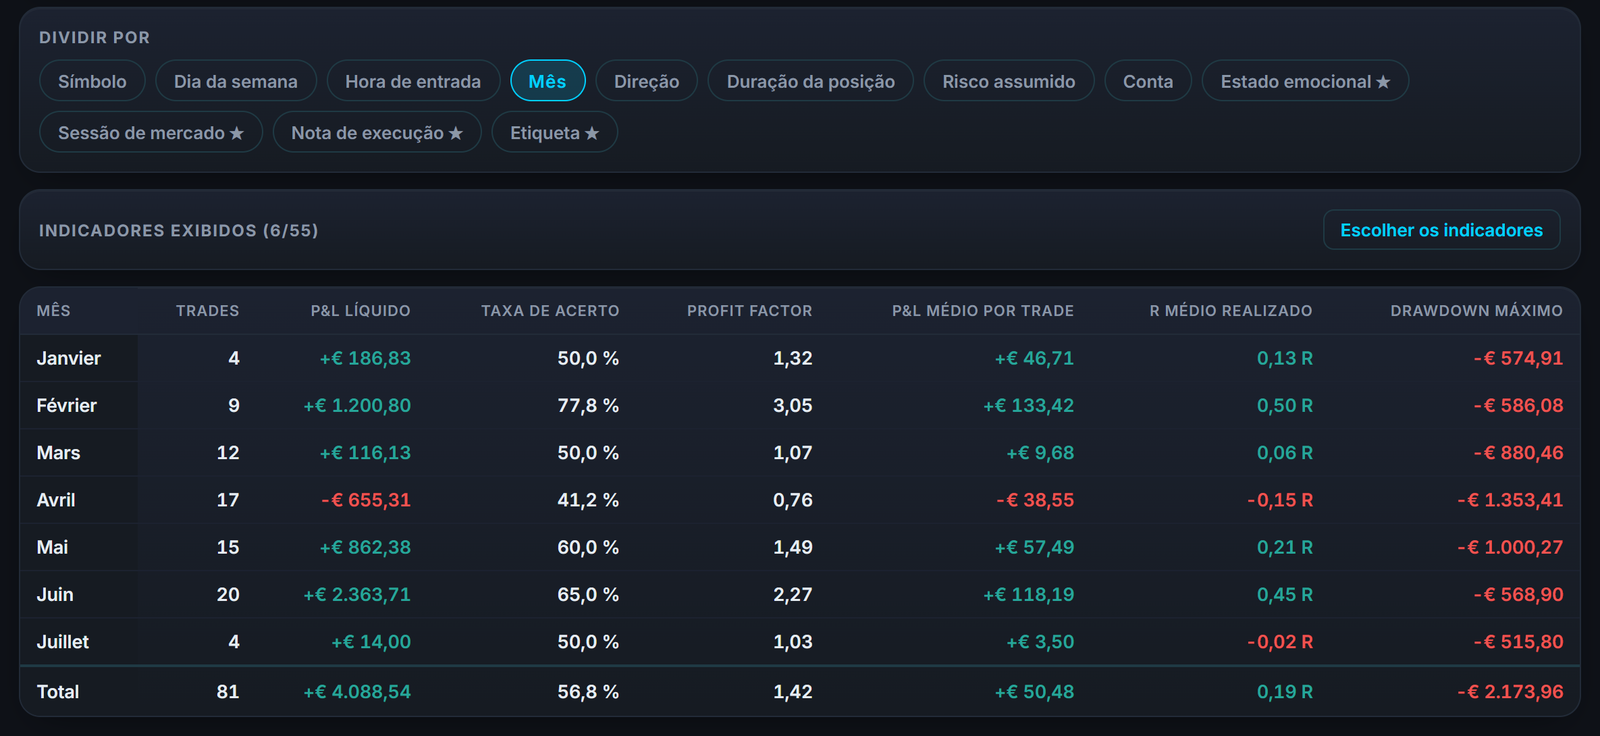
Os indicadores globais dizem a saúde geral do seu trading, mas não de onde vêm seus resultados. Para isso, é preciso recortar: observar suas estatísticas por horário do dia, por dia, por instrumento, por setup e por estado emocional. Esses recortes fazem aparecer as fontes concretas dos seus ganhos e das suas perdas, invisíveis nos números globais.
É nos recortes que se escondem os aprendizados mais acionáveis. Descobrir que um instrumento faz você perder de forma sistemática, que uma faixa de horário concentra suas melhores operações, ou que um estado emocional degradado coincide com seus piores dias dá a você alavancas de ação precisas. A análise por indicadores globais diz se você vai bem ou mal; a análise por recortes diz por quê e onde agir.
A frequência de trading faz parte desses recortes, e a pesquisa a mediu nas ações. Em 66.465 famílias clientes de uma corretora de desconto americana, de 1991 a 1996, o estudo de Barber e Odean «Trading Is Hazardous to Your Wealth» encontra muito pouca diferença de desempenho bruto entre quem mais opera e quem menos opera, mas um retorno anual líquido de 11,4% para os primeiros contra 18,5% para os segundos: a diferença vem dos custos de transação. Esses números descrevem pessoas físicas que investiam em ações americanas naquele período, não o day trade, o forex nem os futuros. Eles lembram apenas duas coisas: um resultado se lê líquido de custos, e seu número de operações merece uma linha própria na análise.
Regularidade e distribuição
Além das médias, uma boa análise olha a regularidade e a distribuição dos seus resultados. Dois traders com o mesmo P&L podem ter perfis opostos: um ganha pequenos valores com regularidade, o outro depende de raros ganhos grandes no meio de muitas perdas. Nenhum dos dois perfis é ruim em si, um método que corta rápido as perdas e deixa os ganhos correrem se parece com o segundo, mas eles não são conduzidos da mesma forma, e essa diferença só aparece quando se olha além da média. O Van Tharp Institute, aliás, descreve qualquer sistema de trading como uma distribuição de múltiplos de R, da qual a expectativa é apenas a média.
Analisar a distribuição das suas operações e dos seus dias diz de onde vem realmente sua performance. Um teste simples: retire sua melhor operação e recalcule. Se todo o seu ganho vem de uma ou duas operações excepcionais, seu resultado se apoia em pouquíssimas observações, e você precisa de mais operações antes de acreditar nele. Uma medida clássica dessa regularidade é o índice de Sharpe, que relaciona, segundo o artigo de William Sharpe publicado em 1994 no Journal of Portfolio Management, a diferença média de retorno em relação a uma referência com a variabilidade dessa diferença: com o mesmo ganho médio, o resultado mais regular obtém o melhor índice. Entender essa dimensão muda sua forma de gerir o risco e de julgar a solidez do seu edge.
Da análise à ação
Uma análise que não desemboca em nada não serve para nada. O objetivo não é contemplar números, mas tirar deles decisões concretas. Cada análise deveria se concluir com uma ou duas ações claras: repetir mais um padrão vencedor, cortar um padrão perdedor, ajustar um componente deficiente. É essa passagem à ação que transforma a análise em progresso. É também o critério para escolher o que fica no seu painel de trading.
A análise mais fina não vale nada se não mudar nenhum dos seus comportamentos. O objetivo não é entender por entender, mas entender para agir.
Para ser eficaz, essa ação precisa continuar direcionada: vale mais uma única mudança bem aplicada do que dez propósitos vagos. A análise dá a você o mapa, mas é a ação, uma de cada vez, verificada na análise seguinte, que faz você avançar. É esse ciclo, analisar, agir, medir de novo, que constitui o verdadeiro motor do progresso, muito mais do que o acúmulo passivo de estatísticas.
Analisar com regularidade, não uma vez
A análise de performance só tem valor se for regular. Uma análise pontual dá uma foto num instante dado, mas é o acompanhamento ao longo do tempo que revela as tendências: sua vantagem está se reforçando ou se degradando, suas correções estão dando resultado, um novo problema está aparecendo? Sem regularidade, você não vê essas evoluções, e reage sempre tarde demais.
Integrar a análise a uma rotina, uma revisão semanal por exemplo, transforma um exercício pontual numa ferramenta de pilotagem contínua. Você vê seus números evoluírem, compara os períodos, mede o efeito dos seus ajustes. Essa regularidade é o que distingue o trader que pilota seu progresso daquele que sofre seus resultados. A análise não é uma auditoria excepcional, é um hábito de fundo.
Um exemplo com números para entender a expectativa
Pegue um exemplo ilustrativo para entender por que a expectativa conta mais do que o win rate sozinho. Imagine um trader com um win rate de 40%: ele perde seis operações em cada dez. Se arrisca 1R por operação, ganha em média 3R nas vencedoras e perde 1R nas perdedoras, sua expectativa se calcula assim: (0,4 × 3R) menos (0,6 × 1R), ou seja, 1,2R menos 0,6R, uma expectativa de +0,6R por operação. Em dez operações, são 12R ganhos para 6R perdidos, portanto um profit factor de 2, e um ponto de equilíbrio em 25% de operações vencedoras. Esse trader perde com mais frequência do que ganha, e mesmo assim seu sistema continua rentável enquanto essas médias se mantiverem.
Em contrapartida, imagine um segundo trader com um win rate atraente de 70%, mas que ganha em média 0,5R nas vencedoras e perde 1,5R nas perdedoras. Sua expectativa fica assim: (0,7 × 0,5R) menos (0,3 × 1,5R), ou seja, 0,35R menos 0,45R, uma expectativa negativa de -0,1R por operação. Em dez operações, 3,5R ganhos para 4,5R perdidos: um profit factor de 0,78, quando com essas médias ele precisaria de 75% de operações vencedoras para ficar no zero a zero. Esse segundo trader se sente ganhador com muito mais frequência, mas perde dinheiro ao longo do tempo. Esse exemplo ilustra por que focar apenas no win rate, sem cruzá-lo com a relação entre ganho médio e perda média, leva a conclusões enganosas sobre a qualidade real de uma estratégia.
Comparar seus períodos em vez de se comparar com os outros
Uma análise útil se faz ao longo do tempo, não apenas num instante dado. Compare seu mês atual com o mês anterior, seu trimestre com o precedente, em vez de se medir com um número externo ou com a performance exibida por outros traders. É sua própria trajetória que diz se você progride, estagna ou regride, e é a única comparação realmente acionável, porque você controla as alavancas da sua própria evolução, não as de terceiros.
Essa comparação ao longo do tempo revela coisas que uma foto isolada nunca mostra: um profit factor que melhora devagar apesar de um P&L em dente de serra, um drawdown máximo que diminui operação após operação, ou, ao contrário, uma degradação progressiva que passaria despercebida se você olhasse apenas o saldo da conta. Implementar esse acompanhamento periódico, mesmo que simples, transforma a análise de um exercício pontual numa verdadeira ferramenta de pilotagem do seu progresso.
As armadilhas de interpretação a evitar
Analisar sua performance tem suas próprias armadilhas. A primeira é interpretar demais uma amostra pequena. O Van Tharp Institute pede pelo menos trinta operações para ter uma primeira ideia da sua expectativa, e de preferência de cem a duzentas para uma imagem nítida. O cálculo de um intervalo de confiança, tal como o apresenta o manual de estatística do NIST, o instituto americano de normas, mostra por quê: um win rate de 60% medido em 20 operações fica, com 95% de confiança, entre 39% e 78% aproximadamente, uma faixa larga demais para concluir qualquer coisa; em 100 operações, entre 50% e 69%. E cada recorte reduz a amostra: 200 operações distribuídas em cinco setups são 40 operações por setup em média. A segunda armadilha é confundir correlação e causalidade nos seus recortes: o fato de um setup ter ido melhor em determinado mês não quer dizer que ele seja estruturalmente superior, pode apenas refletir as condições de mercado daquele período.
A terceira armadilha, mais sutil, é o viés de confirmação, que a revisão de Raymond Nickerson publicada em 1998 na Review of General Psychology define como o fato de buscar ou interpretar as evidências de um modo favorável àquilo em que já se acredita. Aplicado aos seus números, isso equivale a guardar o que confirma sua opinião sobre sua estratégia e a minimizar o que a contradiz. Um trader convencido de que seu setup preferido é excelente corre o risco de passar por cima das estatísticas que mostram o contrário. A saída é definir, antes de olhar seus números, as perguntas precisas que você quer responder, em vez de procurar depois uma história que tranquilize você.
Analisar a execução, não só o resultado
Uma dimensão da análise de performance que o P&L não mostra é a distância entre seu plano e sua execução real. Duas operações podem ter exatamente o mesmo resultado em R e, no entanto, revelar realidades opostas: uma foi feita exatamente conforme sua regra, a outra foi feita fora do setup mas ganhou por sorte. Se você analisa apenas os resultados, essas duas operações se parecem; se analisa a execução, elas contam histórias completamente diferentes. Um desses desvios de execução está documentado: em 10.000 contas de uma corretora americana, de 1987 a 1993, o estudo de Terrance Odean sobre o efeito disposição mostra investidores em ações que realizam seus ganhos com mais facilidade do que suas perdas.
É por isso que uma análise completa sempre cruza a performance financeira com a fidelidade ao plano: que proporção das suas operações respeita de fato seus critérios de entrada, a posição de stop prevista, sua regra de saída. Um trader pode ter um P&L positivo em um mês com uma fidelidade ao plano muito baixa, o que leva a pensar que seu sucesso se deve mais à sorte do que ao seu sistema. E um bom resultado não se repete sozinho: no estudo de Barber, Lee, Liu e Odean sobre os day traders de ações de Taiwan, de 1992 a 2006, cerca de 13% dos aproximadamente 360.000 day traders de um ano típico terminam com lucro depois das taxas, mas menos de 1% continuam superando o mercado de forma previsível no ano seguinte. Esses números valem para aquele mercado e aquele período, não para o forex nem para os futuros. Perceber cedo essa distância, antes que ela se traduza em perda, é uma das contribuições mais valiosas de uma análise rigorosa.
Documentar o contexto qualitativo, não só os números
Os indicadores numéricos contam parte da história, mas não toda ela. Duas operações idênticas no papel (mesmo setup, mesmo resultado em R) podem ter sido vividas de forma muito diferente: uma feita com serenidade conforme o plano, a outra feita sob tensão depois de uma noite mal dormida ou uma briga pessoal. Esses elementos qualitativos não aparecem em nenhum indicador numérico clássico, e no entanto podem explicar por que um trader executa bem num dia e mal no seguinte, com uma estratégia estritamente idêntica.
Anotar esse contexto qualitativo junto de cada operação, mesmo que brevemente, enriquece sua análise quando você a relê mais tarde. Você pode então cruzar seus momentos de baixa performance não só com variáveis objetivas (hora, instrumento, setup), mas também com seu estado de vida geral no momento da operação. Essa camada adicional de análise, mais qualitativa do que quantitativa, complementa de forma útil os indicadores numéricos sem jamais substituí-los, e pode fazer aparecer padrões invisíveis nas estatísticas isoladas.
Como o Tradoshi analisa sua performance
O Tradoshi calcula automaticamente todos os seus indicadores e todos os seus recortes sobre suas operações reais, sem nenhuma planilha. Você obtém uma análise completa e atualizada a cada sincronização, pronta para desembocar na ação.
- Indicadores-chave (win rate, profit factor, expectativa, drawdown, R médio) calculados automaticamente.
- Recortes por hora, dia, instrumento e setup para entender de onde vêm seus resultados.
- Oshi Score que resume sua performance em vários eixos numa nota global.
- Acompanhamento ao longo do tempo para ver se sua vantagem se reforça e se suas correções funcionam.
Perguntas frequentes
Como analisar sua performance de trading?
Indo além do P&L para entender de onde vêm seus resultados. Observe alguns indicadores-chave (win rate, profit factor, expectativa, drawdown, R médio) lidos em conjunto, e depois recorte sua performance por horário, instrumento, setup e emoção para revelar o porquê. Conclua sempre com uma ou duas ações concretas.
Por que o P&L não basta?
Porque o P&L é um resultado global que esconde tudo o que importa: não diz se você ganha graças à sua vantagem ou por sorte, se sua performance é regular ou sustentada por poucas jogadas, nem onde estão seus vazamentos. Analisar é abrir o capô e decompor esse resultado em suas causas, para entender não só quanto, mas por quê.
Quais indicadores observar para analisar seu trading?
Um punhado basta: o win rate (frequência de acerto), o profit factor (rentabilidade), a expectativa (ganho médio por operação), o drawdown máximo (pior queda) e o R médio (performance em unidades de risco). Eles se leem juntos, nunca isoladamente: é a combinação deles que dá o retrato verdadeiro do seu trading.
Por que observar a regularidade e não só a média?
Porque dois traders com o mesmo P&L podem ter perfis opostos: um ganha pequenos valores com regularidade, o outro depende de raros ganhos grandes no meio de muitas perdas. Analisar a distribuição dos seus resultados diz de onde vem realmente sua performance, e em quantas operações ela de fato se apoia.
Com que frequência analisar sua performance?
Com regularidade, idealmente dentro de uma rotina como uma revisão semanal. Uma análise pontual dá uma foto, mas é o acompanhamento ao longo do tempo que revela as tendências: sua vantagem está se reforçando, suas correções estão funcionando, um problema está aparecendo? A regularidade distingue o trader que pilota seu progresso daquele que sofre seus resultados.
Por que um win rate alto não garante a rentabilidade?
Porque a rentabilidade depende da expectativa, que cruza o win rate com a relação entre ganho médio e perda média. Um trader com 70% de operações vencedoras, mas com ganhos médios pequenos e perdas médias maiores, pode ter uma expectativa negativa, enquanto um trader que perde 60% das vezes, mas com uma relação ganho/perda favorável, pode ser amplamente rentável.
Como evitar o viés de confirmação ao analisar suas operações?
Definindo, antes de olhar seus números, as perguntas precisas que você quer responder, em vez de buscar depois uma história que confirme o que você já pensa sobre sua estratégia. Caso contrário, um trader convencido de que seu setup preferido é excelente tenderá a passar por cima das estatísticas que mostram o contrário.