Digite “quanto ganha um trader” em um buscador e você vai encontrar números que não fazem o menor sentido: porcentagens mensais insustentáveis, capturas de tela impossíveis de verificar, promessas de renda passiva. A verdade é menos espetacular e mais útil: a renda de um trader depende quase inteiramente do seu capital e do seu retorno real, não de um talento mágico, e a maioria dos traders de varejo não ganha dinheiro de forma sustentável. Aqui está uma resposta honesta, sem números inventados.
- A maioria dos traders de varejo perde dinheiro ou fica estagnada, essa é uma realidade bem estabelecida do setor.
- A renda depende do capital e da rentabilidade, não de um valor fixo prometido por um curso ou um influenciador.
- As promessas de “X% ao mês” são quase sempre enganosas, escolhidas a dedo ou insustentáveis ao longo do tempo.
- Uma conta financiada muda tudo: a renda não vem mais do seu capital próprio, mas de uma divisão de lucros.
O tema da renda no trading atrai mentiras como nenhum outro nessa profissão. É uma área em que a distância entre a imagem projetada nas redes sociais e a realidade vivida pela maioria dos participantes é provavelmente a maior de toda a indústria financeira. Este artigo não busca desanimar você, busca substituir a fantasia por uma compreensão honesta do que realmente determina uma renda de trading.
Você não vai encontrar aqui nenhuma estatística inventada nem nenhuma porcentagem tirada de um estudo fantasma. Vai encontrar, sim, os mecanismos que explicam por que a pergunta “quanto ganha um trader” não tem uma resposta única, e por que é exatamente essa ausência de resposta universal que deveria colocar você em alerta diante de quem lhe dê uma resposta precisa demais.
A pergunta mal formulada
Perguntar “quanto ganha um trader” equivale a perguntar “quanto ganha um empreendedor”. A resposta depende inteiramente de quem, com qual capital, com qual competência, e há quanto tempo. Um trader que começa com 500 € e um trader que administra uma conta financiada de 100.000 € não podem ser comparados por um mesmo número, mesmo que obtenham exatamente a mesma rentabilidade em porcentagem.
Essa confusão entre rentabilidade (o percentual de ganho sobre o capital) e renda (o valor em euros que essa rentabilidade representa) está na origem da maioria dos números enganosos que circulam. Uma rentabilidade de 5% ao mês pode representar 25 € em uma conta pequena ou 5000 € em uma conta grande: o mesmo talento, a mesma rentabilidade, produz uma renda radicalmente diferente dependendo do capital por trás.
Por que a maioria dos traders perde ou estagna
É uma realidade amplamente aceita e documentada na indústria financeira: a maioria dos traders de varejo, os que operam o próprio capital sem formação estruturada nem gestão de risco rigorosa, não ganha dinheiro de forma duradoura. Não é uma fatalidade mística, é a consequência mecânica de fatores identificáveis: subcapitalização, ausência de gestão de risco, custos de transação que corroem as contas pequenas, e psicologia mal dominada diante das perdas.
Essa constatação não é exclusiva do trading, atinge a maioria das atividades muito competitivas e com baixa barreira de entrada: a maioria dos restaurantes fecha nos primeiros anos, a maioria dos criadores de conteúdo não vive da própria atividade. O trading não escapa dessa dinâmica, e afirmar o contrário, ou afirmar que “a sua estratégia” escapará forçosamente, é pensamento mágico, não análise honesta.
O que realmente determina a renda de um trader lucrativo
Para a minoria de traders constantemente lucrativos, a renda se calcula por uma equação simples, mas muitas vezes ignorada: capital disponível multiplicado pela rentabilidade real no período. Um trader com 10.000 € e uma rentabilidade anual de 20% ganha 2000 € no ano. Um trader com 100.000 € e a mesma rentabilidade de 20% ganha 20.000 €. O talento é idêntico, a renda não é, unicamente por causa do capital de partida.
| Capital | Retorno anual | Renda anual (ilustrativo) |
|---|---|---|
| 5.000 € | 15% | 750 € |
| 25.000 € | 15% | 3.750 € |
| 100.000 € | 15% | 15.000 € |
Essa tabela, puramente ilustrativa, mostra por que uma rentabilidade idêntica e respeitável não basta para gerar uma renda viável se o capital de partida for baixo demais. É precisamente essa realidade aritmética, mais do que a falta de competência, que empurra muitos traders de varejo para soluções que permitem operar um capital maior do que o seu, como as contas financiadas.
Por que “X% ao mês” soa quase sempre falso
As promessas de rentabilidade mensal elevada e regular, muitas vezes exibidas por cursos ou influenciadores, esbarram em um problema matemático simples: uma rentabilidade composta, mesmo modesta na aparência no papel, se torna absurda se mantida indefinidamente. Uma rentabilidade mensal elevada e constante, aplicada ao longo de vários anos, transformaria qualquer conta pequena em uma fortuna desproporcional, o que quase nunca acontece na realidade.
Essas promessas se apoiam quase sempre em um destes três vieses: a seleção a dedo (mostrar o melhor mês entre dezenas, nunca a média real), o insustentável (uma rentabilidade obtida uma vez, em um mercado excepcional, apresentada como reproduzível todo mês), ou simplesmente a mentira, quando nenhum resultado verificável sustenta a afirmação. Uma rentabilidade anual modesta, mas mantida ano após ano, é infinitamente mais rara, e infinitamente mais valiosa, do que um mês excepcional isolado.
Operar o próprio capital vs. uma conta financiada
A mecânica da renda muda fundamentalmente conforme você opera seu próprio capital ou uma conta financiada por uma prop firm. Com seu próprio capital, a renda pertence inteiramente a você, mas fica limitada pelo tamanho desse capital, muitas vezes modesto no início. Com uma conta financiada, você opera um capital bem maior que o seu, mas o lucro é dividido conforme um percentual definido pela firma, geralmente a seu favor, mas nunca 100%.
Esse caminho não elimina nem o risco nem a exigência, ele desloca o problema: é preciso primeiro passar em uma avaliação que comprove sua disciplina sobre o próprio comportamento, sem necessariamente ter um grande capital pessoal para arriscar diretamente. É uma das razões pelas quais cada vez mais traders sérios, depois de provadas as competências em uma conta pequena, recorrem a essas estruturas para multiplicar sua renda potencial sem precisar poupar durante anos para acumular um grande capital pessoal.
A rentabilidade bruta não é a sua renda líquida
Uma rentabilidade exibida em porcentagem costuma esconder custos que corroem a renda realmente recebida: spreads, comissões, custos de financiamento das posições mantidas, e deslizamento de preço na execução. Esses custos existem seja qual for o tamanho da conta, mas pesam proporcionalmente muito mais em uma conta pequena, onde cada custo fixo representa uma parte maior do capital envolvido. Um trader que multiplica as idas e vindas em uma conta pequena pode ver uma parte significativa da sua rentabilidade bruta desaparecer antes mesmo de calcular sua renda líquida.
É uma das razões pelas quais a rentabilidade exibida por uma estratégia no papel, antes dos custos, nunca conta toda a história. Dois traders com a mesma rentabilidade bruta podem terminar com rendas líquidas muito diferentes, dependendo da frequência dos trades, do tamanho das posições e dos custos específicos da corretora. Avaliar o desempenho real exige sempre raciocinar líquido de custos, nunca sobre uma rentabilidade bruta teórica.
A regularidade conta tanto quanto a média
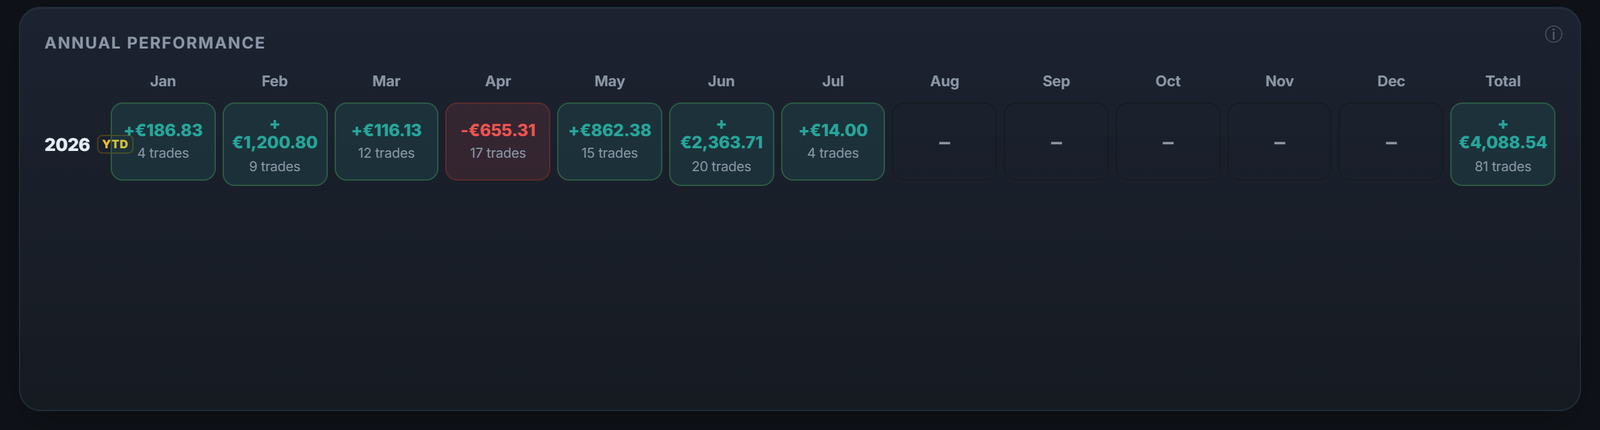
Uma rentabilidade anual média de 15% pode esconder duas realidades bem diferentes: um trader que progride de forma regular, mês após mês, com variações moderadas, e um trader que encadeia um mês excepcional seguido de vários meses catastróficos, para chegar à mesma média no ano. A segunda trajetória é muito mais frágil, porque expõe a um risco de ruína mais alto durante as sequências ruins, mesmo que a média final pareça idêntica.
É por isso que os traders experientes olham além da simples rentabilidade média para avaliar a qualidade de um desempenho: a regularidade, a amplitude das perdas máximas enfrentadas, e a capacidade de limitar os meses ruins contam tanto quanto o número final. Uma renda de trading construída sobre um desempenho irregular é uma renda que não dá para antecipar de um mês para outro, o que a torna difícil de encaixar em um orçamento de vida real.
O tempo até se tornar lucrativo, se é que isso acontece
Nenhum prazo universal garante a rentabilidade no trading, e confiar em um número preciso (“6 meses”, “2 anos”) é o mesmo pensamento mágico das promessas de rentabilidade mensal. O tempo necessário depende da qualidade do aprendizado, da regularidade da prática, da capacidade de tirar lições dos próprios erros em vez de repeti-los, e, com honestidade, de uma parte de fatores que não se controla totalmente.
O que é certo é que o tempo investido sozinho não garante nada: um trader que acumula horas de tela sem método, sem diário de trader, sem análise dos próprios erros, pode estagnar durante anos sem nunca se tornar lucrativo, enquanto um trader metódico pode progredir mais rápido com menos horas, mas uma prática mais rigorosa. A quantidade de tempo investido não é o que conta, a qualidade do que esse tempo produz é que conta.
Como o Tradoshi ajuda você a ver sua realidade, não uma fantasia
O Tradoshi não promete nenhuma rentabilidade, porque nenhum app honesto pode prometer isso. O que ele faz é te dar os números reais da sua própria performance, para que você baseie suas decisões em fatos medidos, e não em comparações com números inverificáveis vistos nas redes sociais. Sua rentabilidade real, seu expectancy, seu profit factor se tornam visíveis, mês após mês.
- Estatísticas reais: rentabilidade, expectativa, profit factor e win rate calculados sobre seus trades reais, não promessas.
- Acompanhamento de progresso para ver sua trajetória real em vez de se comparar com capturas de tela de desconhecidos.
- Módulo prop firm para acompanhar seu caminho até uma conta financiada, se você escolher essa via.
- Diário detalhado que distingue o que depende da sua competência do que depende da variância do mercado.
Perguntas frequentes
É verdade que a maioria dos traders perde dinheiro?
Sim, é uma realidade amplamente reconhecida na indústria financeira: a maioria dos traders de varejo não ganha dinheiro de forma duradoura, por razões identificáveis (subcapitalização, ausência de gestão de risco, custos de transação, psicologia mal dominada), não por fatalidade mística.
Quanto dá para ganhar no trading?
Não existe um número universal. A renda depende do capital disponível multiplicado pela rentabilidade real obtida no período, não de um valor fixo. Uma mesma rentabilidade de 15% produz uma renda bem diferente dependendo de o capital de partida ser de 5.000 € ou de 100.000 €.
Por que as promessas de rentabilidade mensal elevada são suspeitas?
Porque uma rentabilidade mensal elevada e constante, mantida indefinidamente por efeito composto, se tornaria matematicamente absurda ao longo de vários anos. Essas promessas se apoiam quase sempre em seleção a dedo, um resultado excepcional não reproduzível, ou uma simples mentira.
Uma conta financiada por uma prop firm garante uma renda?
Não, ela só muda a mecânica da renda: você opera um capital maior do que o seu, mas o lucro é dividido conforme um percentual definido pela firma. É preciso primeiro passar em uma avaliação que comprove sua disciplina, o risco e a exigência não desaparecem.
Quanto tempo até se tornar lucrativo no trading?
Nenhum prazo universal garante isso. O tempo investido sozinho não basta: um trader sem método nem diário de trader pode estagnar por anos, enquanto um trader rigoroso progride mais rápido com menos horas. A qualidade da prática conta mais do que a quantidade de tempo gasto.
Como saber se a minha rentabilidade de trading é boa?
Comparando-a com a sua própria trajetória ao longo do tempo, não com números inverificáveis vistos nas redes sociais. Uma rentabilidade modesta, mas mantida ano após ano, medida sobre seus trades reais, é mais significativa do que um mês excepcional isolado, seu ou de outra pessoa.
Os custos de trading afetam mesmo a renda final?
Sim, e muitas vezes mais do que se imagina. Spreads, comissões e deslizamento de preço pesam proporcionalmente mais em uma conta pequena, onde representam uma parte maior do capital envolvido. Duas estratégias com rentabilidade bruta idêntica podem produzir rendas líquidas bem diferentes, dependendo da frequência dos trades e dos custos da corretora.
Viver só do trading é realista para um iniciante?
Raramente já nos primeiros anos, e nunca sem um capital suficiente para gerar uma renda viável com a rentabilidade obtida. Mirar em uma renda extra calculada sobre um capital razoável, em vez de uma renda substitutiva imediata, é uma expectativa bem mais realista enquanto a regularidade do desempenho não for comprovada ao longo do tempo.