 Por Benjamin Roure L'Hermitte
A gestão de risco no trading é o conjunto de regras que fixam, antes de cada operação, o que você pode perder sem danificar seu capital: um percentual de risco, um tamanho de posição calculado, um stop colocado onde sua ideia está errada, um limite de perda diária e um drawdown máximo decididos a frio. Um trader que ganha com frequência pode mesmo assim explodir a conta, e um trader que perde com frequência pode continuar lucrativo por anos: a diferença está nessas regras, não no faro. Este guia é o pilar do dossiê: ele resume cada peça, com os números refeitos e as fontes lidas, e remete ao guia que a detalha.
- O tamanho da posição conta mais do que o setup: ele se calcula a partir do seu risco e da sua distância até o stop, nunca o contrário.
- O risco se pensa em percentual do capital atual: de 0,5% a 1% por operação é um costume de traders, não uma regra de regulador.
- O drawdown não é um acidente: com 50% de acerto, cinco perdas seguidas têm 81% de chance de aparecer em cem operações.
- A disciplina vale mais que a estratégia: o melhor método do mundo não sobrevive a um risco mal gerenciado.
Por que a gestão de risco vem antes da estratégia
Uma estratégia diz a você quando entrar. Ela nunca diz quanto arriscar, e é aí que tudo se decide. Com 55% de operações vencedoras, um ganho igual à perda e uma aposta fixa, a fórmula da ruína do jogador, demonstrada nas notas de aula de Karl Sigman sobre o problema da ruína do jogador, na Universidade Columbia, dá a probabilidade de terminar em zero jogando indefinidamente: (q ÷ p) elevado a k, onde k é o número de apostas que seu capital contém. Arriscando 10% do capital inicial por operação, ou seja, dez apostas, ela vale 13%; a 5%, 1,8%; a 1%, menos de 0,000 001%. A mesma vantagem, e três destinos.
No começo é contraintuitivo. Todos queremos encontrar o setup perfeito, o indicador mágico, o padrão que nunca falha. Mas o mercado vai dar a você sequências de perdas, às vezes longas, sem avisar, e isso se calcula: com 55% de operações vencedoras sorteadas de forma independente, a probabilidade de cruzar com pelo menos oito perdas seguidas é de cerca de 8% em cem operações e 37% em quinhentas. A única variável que você controla totalmente é quanto coloca na mesa a cada tentativa. O resto, você sofre.
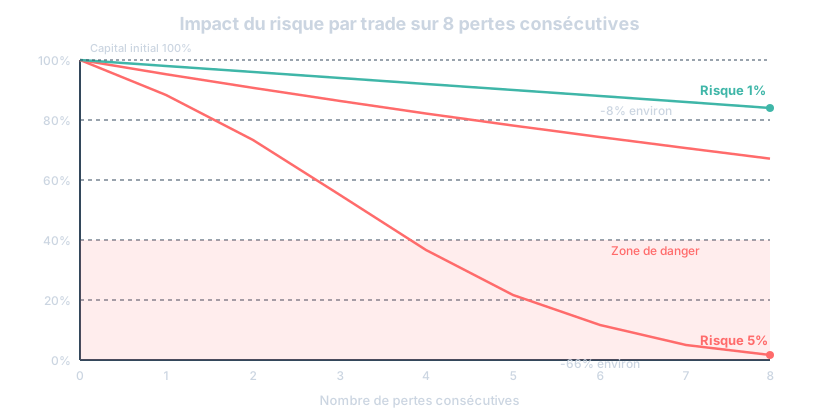
Pegue um exemplo simples. Dois traders usam exatamente a mesma estratégia no mesmo ativo. O primeiro arrisca 1% do seu capital atual por operação. O segundo arrisca 5%. Em uma sequência de oito perdas consecutivas, o primeiro perdeu 7,7% do seu capital, e um ganho de 8,4% apaga isso. O segundo perdeu 33,7%, e agora precisa ganhar 50,7% só para voltar ao ponto de partida. Mesma estratégia, mesmo mercado, dois destinos. No que esse cálculo se transforma em probabilidade de perder tudo está detalhado no guia sobre o risco de ruína.
A porcentagem de risco: a base não negociável
A primeira regra, a mais básica e mesmo assim a mais ignorada: nunca arriscar um valor fixo em dinheiro, mas sempre um percentual do seu capital atual. Se você começa com 10 000 e arrisca 100 por operação porque “dá 1%”, ótimo, mas recalcule esse percentual a cada mudança do seu saldo. Se sua conta cai para 8 000, seu 1% vira 80, não 100. No papel parece óbvio. Em pleno tilt depois de uma perda, esse recálculo não se faz sozinho.
Quanto arriscar exatamente? Não existe número demonstrado, e nenhum regulador fixa um: a referência de 0,5% a 1% por operação é um costume de traders. Os conceitos de trading do Van Tharp Institute a apresentam em uma carteira de 100 000 dólares em que se decide arriscar apenas 1% em uma ideia de trade, ou seja, 1 000 dólares, e lembram que o dimensionamento da posição é a parte do sistema que responde à pergunta “quanto”. A única fórmula publicada que diz quanto apostar é o critério de Kelly, no artigo de J. L. Kelly de 1956, A New Interpretation of Information Rate; ela exige conhecer a própria vantagem com precisão, e Edward Thorp, no seu capítulo sobre o critério de Kelly, escreve que apostar demais é penalizado com muito mais severidade do que apostar de menos. Um percentual fixo e pequeno é uma versão muito reduzida dessa ideia.
O que o percentual custa se calcula: dez perdas seguidas tiram 4,9% do capital a 0,5% por operação, 9,6% a 1%, 18,3% a 2% e 40% a 5%. O que está em jogo, portanto, não é encontrar O percentual perfeito, mas escolher um, pequeno, e mantê-lo. Risco fixo ou risco ajustado ao contexto, e por que o primeiro continua sendo a base enquanto seu histórico não for longo e lucrativo, é o assunto do guia money management: risco fixo ou dinâmico.
- Um risco baixo demais desacelera o crescimento de uma conta pequena, mas nunca coloca a conta em perigo.
- Um risco alto demais transforma cada perda em catástrofe emocional, e uma sequência de perdas normal em um buraco do qual não se volta.
- A porcentagem certa é aquela que você consegue sustentar mesmo depois de cinco perdas seguidas sem mudar de comportamento.
Calcular o tamanho da posição: a etapa feita às pressas
Eis o cenário clássico. Um trader decide arriscar 1% da sua conta, ou seja, 100 em uma conta de 10 000. Ele abre o gráfico, coloca um stop loss a 50 pips da entrada, e pega o mesmo tamanho de sempre, 0,5 lote, porque calcular leva trinta segundos que ele não quer perder. A 10 dólares o pip por lote, ele acabou de arriscar 250 em vez de 100, sem nem perceber.
O cálculo cabe em uma linha: tamanho = (capital × percentual de risco) ÷ (distância até o stop × valor do ponto). No exemplo, 100 ÷ (50 × 10) dá 0,2 lote. O tamanho muda a cada operação, porque a distância até o stop muda; o valor arriscado, por sua vez, continua constante. É a ponte entre sua estratégia e sua conta real, e o mesmo cálculo vale no forex, nos futuros, nas ações e na cripto, só o valor do ponto muda: todo o detalhe, mercado por mercado, está no guia para calcular o tamanho da posição.
Manter o mesmo tamanho de lote de ontem, não importa onde esteja o stop de hoje, equivale a arriscar valores muito diferentes sem motivo. E a alavancagem não muda nada nisso: ela fixa a margem que sua corretora imobiliza, 1 dividido pela alavancagem, não a perda se o stop for atingido.
O stop loss: onde ele realmente vai, e por que você o move com frequência demais
O stop loss não é uma formalidade administrativa que se coloca para marcar uma caixinha. É a fronteira entre uma operação que você controla e uma operação que controla você. A armadilha é colocá-lo segundo um número arbitrário, “arrisco 20 pips porque é o que sempre arrisco”, sem se perguntar se a estrutura do mercado justifica essa distância.
Um bom stop loss fica em um ponto onde, se o preço o atingir, sua ideia de trade está objetivamente invalidada. Não onde você está “confortável”. Não onde seu tamanho de posição permite ficar dentro do seu 1%. No ponto lógico do mercado, um suporte rompido, uma estrutura invalidada, um nível-chave ultrapassado, com uma margem para o ruído. Depois, cabe a você ajustar seu tamanho de posição para respeitar seu risco, nunca o contrário. As quatro formas de fixar a distância, e a armadilha dos números redondos, estão no guia onde colocar o stop loss.
E um stop não garante o preço de saída. Segundo o boletim da SEC sobre as ordens stop, stop limitada e stop móvel, o preço do stop é um gatilho: uma vez atingido, a ordem vira uma ordem a mercado, executada ao preço que a liquidez oferece naquele instante, que pode se afastar bastante do nível fixado. O que o stop e o alvo de ganho garantem cada um, e como ajustar os dois juntos antes de entrar, está explicado no guia take profit e stop loss.
Há, por fim, o outro problema, mais destrutivo: mover o stop no meio do caminho. O preço se aproxima, a dor sobe, e o dedo afasta o stop “para dar espaço a ele”. É exatamente o mecanismo que transforma uma pequena perda prevista em catástrofe. Essa tendência tem uma medida, pelo menos entre os investidores em ações: em 10 000 contas de uma grande corretora americana de desconto, acompanhadas de 1987 a 1993, o estudo de Terrance Odean, Are Investors Reluctant to Realize Their Losses?, encontra que esses investidores realizaram 14,8% dos ganhos que podiam realizar contra 9,8% das perdas. É o efeito disposição, medido em investidores individuais em ações, não em traders alavancados: cabe a você verificar no seu diário se faz o mesmo.
O ratio risco/retorno: nunca opere sem ter isso em mente
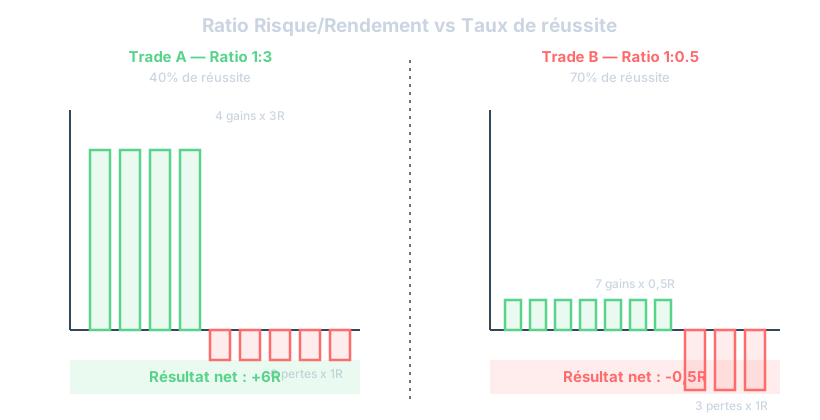
Arriscar 1% por operação não quer dizer nada se você não sabe o que espera ganhar do outro lado. A relação risco/retorno é a distância até o alvo dividida pela distância até o stop. Uma relação de 1:2 quer dizer que você arrisca 1 para buscar 2. Cada relação tem seu ponto de equilíbrio sem custos, 1 ÷ (1 + relação): 50% de operações vencedoras a 1:1, 33,3% a 1:2, 66,7% a 1:0,5. A 1:2, você pode portanto errar seis vezes em dez e continuar lucrativo: quatro ganhos a +2 e seis perdas a −1 deixam +0,2 por operação.
Duas noções se confundem com facilidade. Uma relação favorável não garante nada sozinha se sua taxa de acerto é baixa demais, e uma excelente taxa de acerto não salva nada se suas perdas são enormes comparadas aos seus ganhos. Um alvo mais distante é, por construção, atingido com menos frequência, e nenhum estudo lido para este dossiê estabelece uma “boa” relação válida para todos: a única que conta é a relação realizada, medida em R nas suas operações fechadas, custos incluídos. O detalhe está em a relação risco/retorno explicada de forma simples.
O número que decide é o profit factor, o total dos seus ganhos dividido pelo total das suas perdas: acima de 1, o sistema ganhou dinheiro no período, e esse é o único limiar documentado, sendo 1,5 e 2 referências de costume. Ele se lê com cautela em poucas operações: com o intervalo de Wilson apresentado no manual de estatística do NIST, uma taxa de acerto de 50% medida em 30 operações fica, a 95%, entre 33% e 67%; em 100 operações, entre 40% e 60%; são necessárias 400 operações para estreitá-la entre 45% e 55%. Por que um lisonjeia e o outro diz a verdade da conta está explicado em win rate contra profit factor, e a leitura completa do indicador em o profit factor explicado.
O drawdown: não é questão de se, mas de quando
Eis uma verdade que ninguém gosta de ouvir no começo: você vai passar por um drawdown. Não talvez. Com certeza, e isso se calcula: com uma taxa de acerto de 50% e operações independentes, uma sequência de pelo menos cinco perdas consecutivas tem cerca de 81% de chance de aparecer em cem operações, e uma sequência de pelo menos sete cerca de 32%. A questão não é evitá-lo, é saber até onde você está disposto a deixá-lo ir antes de mudar alguma coisa. Um trader sem plano de drawdown descobre seu limite de tolerância no pior momento, em plena sequência de perdas, com o julgamento distorcido pelo estresse. O que é um drawdown, por que ele é inevitável e como atravessá-lo sem agravá-lo é o guia drawdown: entender e sobreviver às suas quedas.
O drawdown máximo que você está disposto a aceitar deve ser decidido a frio, antes de operar, não durante. A recuperação não é linear: depois de uma queda de 10%, é preciso um ganho de 11% para voltar ao topo; depois de 20%, 25%; depois de 30%, 43%; depois de 50%, 100%. Se você fixa um limite de 15% antes de reduzir seu tamanho ou voltar para a demo, essa decisão precisa existir no papel antes da primeira perda, senão nunca existirá no momento certo. É todo o objetivo do guia sobre o drawdown máximo, seu número mais importante.
Também é preciso entender a matemática por trás, a que se chama risco de ruína. Quanto mais alto o seu risco por operação, mais sobe a probabilidade de perder tudo, e não de forma linear: dobrar o risco por operação equivale a tirar a raiz quadrada da probabilidade de ruína, que passa de 1,8% a 5% por operação para 13% a 10%, e depois 37% a 20%. Não é teoria abstrata, é calculável, e a fórmula, a simulação de Monte Carlo e o caso da conta de prop firm estão em o risco de ruína: a matemática que você precisa conhecer.
Os limites diários: sua proteção mais eficaz
Eis uma regra simples que protege uma conta melhor do que qualquer estratégia sofisticada: decida com antecedência quantas perdas, ou qual percentual de perda diária, faz você fechar o computador por hoje. Não é um castigo, é uma proteção contra um reflexo medido em profissionais. Segundo o estudo de Coval e Shumway publicado no Journal of Finance (2005), os traders por conta própria da Chicago Board of Trade que perdem de manhã têm cerca de 16% mais probabilidade de assumir à tarde um risco acima da média do que os que ganham de manhã. Esse resultado vale para aqueles traders, não para você diante da sua tela, mas descreve a ladeira: é o terreno onde nasce o revenge trading.
Em uma conta de prop firm, essa restrição é escrita pela empresa. Na FTMO, segundo sua página sobre seus objetivos de trading, a perda diária máxima vale 5% do capital inicial no modelo 2-Step e 3% no 1-Step, recalculada todo dia à meia-noite, horário da Europa Central, e é o patrimônio, posições abertas incluídas, que não pode ficar abaixo dela; cada empresa tem sua fórmula, e ela muda. Mesmo sem prop firm, impor a si mesmo um orçamento diário voluntariamente inferior a qualquer limite muda tudo. Como o limite se calcula e como construir sua margem abaixo dele é tratado em limite de perda diária: como respeitá-lo, a regra de parar depois de certo número de perdas consecutivas em o gerenciamento de risco no day trade, e a perda máxima que segue seu saldo mais alto em o trailing drawdown em prop firm.
- Fixe um número máximo de perdas consecutivas antes de parar a sessão, não apenas uma porcentagem.
- Decida a regra num dia calmo, nunca em plena sessão de trading agitada.
- Anote no seu diário toda vez que você quebrar essa regra: o motivo costuma revelar um padrão emocional recorrente.
A alavancagem e a correlação: os riscos que a gente esquece de contar
Duas armadilhas passam despercebidas mesmo quando o risco por operação está bem gerido. A primeira é a alavancagem. Ela não muda seu risco diretamente: a margem imobilizada vale 1 dividido pela alavancagem, ou seja, 3,33% da posição a 30:1, e sua perda se o stop for atingido depende do seu tamanho e da sua distância até o stop, não do multiplicador. Para um investidor individual, aliás, essa alavancagem não é livre: o comunicado da ESMA de 27 de março de 2018 limitou a alavancagem dos CFDs vendidos a investidores individuais na União Europeia, de 30:1 nos principais pares de moedas a 2:1 nas criptomoedas, obriga o provedor a fechar posições quando os fundos da conta caem a 50% da margem exigida, e registra, segundo as análises das autoridades nacionais, que de 74% a 89% das contas de investidores individuais perdem dinheiro com esses produtos. Na França, o estudo da AMF publicado em 2014 conta mais de 89% de clientes perdedores entre 14 799 clientes ativos em CFD e forex, ao longo de quatro anos. Esses números se referem a produtos alavancados vendidos a investidores individuais, não a todos os traders. O verdadeiro perigo é dimensionar sua posição pela alavancagem disponível em vez de pelo seu risco, um assunto desenvolvido em usar a alavancagem sem se queimar.
A segunda armadilha, ainda mais sorrateira, é a correlação entre posições. Você abre três operações diferentes pensando em diversificar seu risco, mas se os três ativos se movem na mesma direção quando o mercado estressa (dois pares de forex correlacionados, ou várias ações do mesmo setor), você não tem três posições independentes. Você tem, na verdade, uma única posição triplicada em tamanho, e um risco de ruína próximo ao de um trader que arriscasse 3% em uma única operação. O teto de risco global, por ideia de mercado e em posições simultâneas, é tratado na parte sobre a gestão de risco no nível da carteira do guia sobre money management.
A gestão de risco no day trading: um terreno à parte
O day trade impõe suas próprias restrições de risco, diferentes das do swing ou do trading de posição. A frequência das operações aumenta mecanicamente o número de ocasiões de errar no risco, e a velocidade de execução deixa muito menos espaço para a reflexão. Se você arrisca 1% por operação e faz dez operações perdedoras em um dia ruim, perde 9,6% da conta, muito mais do que seu risco por operação deixava imaginar: o risco unitário e o limite diário se pensam juntos.
As proteções específicas do day trade incluem um limite de perda diária, uma parada depois de uma sequência de perdas próximas, uma atenção aos custos que a frequência multiplica, e uma vigilância especial sobre o overtrading, esse reflexo de querer encadear posições para “recuperar” o tempo ou o dinheiro perdido. É um assunto específico o bastante para merecer seu próprio guia, o gerenciamento de risco no day trade: proteções essenciais.
A disciplina: o verdadeiro motor por trás de todos esses números
Tudo o que acabamos de ver, percentual de risco, tamanho de posição, stop loss, relação, limites diários, não vale absolutamente nada sem uma coisa: a capacidade de respeitar as próprias regras quando a pressão sobe. Dá para saber toda a teoria de cor e jogá-la pela janela na primeira sequência de perdas, ou pior, no primeiro grande ganho que dá a impressão de ser invencível.
Esse é talvez o ponto mais subestimado deste guia inteiro. A gestão de risco não é um sistema que se configura uma vez e se deixa rodando. É um exercício diário de disciplina, muitas vezes chato, às vezes frustrante quando um trade “poderia ter” explodido em ganho se o stop não tivesse sido respeitado. Medir objetivamente até que ponto você realmente respeita suas próprias regras, e não apenas o que acha que faz, muda completamente a forma de progredir.
Como o Tradoshi te ajuda
É exatamente sobre isso que o Tradoshi foi pensado, não como mais um indicador de mercado, mas como um companheiro de rigor. O diário de trader com importação automática da sua corretora (MT5, MT4, cTrader) ou das suas exchanges de cripto permite que você veja com todas as letras qual porcentagem do seu capital você realmente arrisca trade após trade, sem depender da sua memória nem da sua sensação do momento.
O módulo de gestão de risco vai mais longe: calculadora de posição para parar de improvisar seus tamanhos, regras de risco personalizáveis que você mesmo define, e um calendário de risco por dia para visualizar de relance se você cumpriu ou ultrapassou seus próprios limites diários. As estatísticas associadas (fator de lucro, expectativa, R-múltiplo, drawdown, ratio ganho/perda) dão uma fotografia honesta da sua gestão de risco ao longo do tempo, não apenas do seu último trade.
E como a disciplina não se limita aos números, a pontuação de disciplina mede concretamente até que ponto você respeita suas próprias regras, aquelas que você mesmo estabeleceu. O Trade Review permite reviver cada trade, adicionar a ele etiquetas livres que você escolhe, uma nota sobre o respeito ao seu plano, e um debrief que inclui seu estado emocional do momento. Nada é detectado ou adivinhado automaticamente no seu lugar: é você quem preenche, e é justamente essa honestidade voluntária que faz a gestão de risco progredir, sessão após sessão.
Construir seu próprio quadro de risco, passo a passo
Se você precisa sair deste artigo com um método concreto, aqui está a ordem lógica para construir seu quadro de risco do zero, sem se afogar na teoria.
- Fixe um percentual de risco por operação sobre seu capital atual (de 0,5% a 1% se você está começando: um costume, não uma lei, a ajustar depois com seus próprios dados).
- Defina seu limite de perda diária e o número de perdas consecutivas que fazem você parar a sessão.
- Decida seu drawdown máximo aceitável antes de cortar a exposição ou voltar apenas para a análise.
- Calcule sistematicamente o tamanho da sua posição a partir da distância do seu stop, nunca o contrário.
- Confira o ratio risco/retorno antes de cada entrada, recuse os trades que não o respeitam.
- Anote cada trade num diário, com o risco realmente assumido, não o previsto na teoria.
- Faça uma revisão semanal para verificar se suas regras de risco foram cumpridas ou traídas, e por quê.
Esse quadro não tem nada de revolucionário. É até deliberadamente simples. Mas a simplicidade não é o problema: o problema é a constância em aplicá-lo semana após semana, mês após mês, inclusive quando tudo vai bem e a tentação de forçar o risco fica mais forte.
Perguntas frequentes
Que porcentagem do capital devo arriscar por trade?
Nenhum percentual está demonstrado como válido para todos, e nenhum regulador fixa um: de 0,5% a 1% do capital atual é um costume de traders, e 1% é o número que o Van Tharp Institute usa no seu exemplo. O que se calcula é o custo de uma sequência: dez perdas seguidas tiram 4,9% da conta a 0,5% por operação, 9,6% a 1%, 18,3% a 2% e 40% a 5%.
É preciso recalcular o tamanho da posição a cada trade?
Sim, sistematicamente. A distância do seu stop loss muda de um trade para outro conforme a estrutura do mercado, então o tamanho da posição precisa se ajustar a cada vez para manter a mesma porcentagem de risco.
O stop loss deve ser fixo em pips ou variável?
Ele deve ser colocado conforme a estrutura do mercado (suporte, resistência, invalidação lógica da ideia de trade), nunca conforme um número fixo de pips aprendido por hábito. É depois o tamanho da posição que se adapta a essa distância.
O que é exatamente o risco de ruína?
É a probabilidade de perder a totalidade (ou uma parte crítica) do seu capital, levando em conta sua taxa de acerto, sua relação risco/retorno e seu percentual de risco por operação. Com 55% de acerto, um ganho igual à perda e uma aposta fixa, a fórmula da ruína do jogador dá 1,8% a 5% de risco por operação, 13% a 10% e 37% a 20%, contra menos de 0,000 001% a 1%.
Por que meu drawdown sempre volta, mesmo com uma boa estratégia?
Porque o drawdown não é um sinal de fracasso, é um componente normal de toda atividade com variância: com 50% de acerto e operações independentes, uma sequência de pelo menos cinco perdas tem cerca de 81% de chance de aparecer em cem operações. Até uma estratégia com vantagem real atravessa sequências de perdas. O que importa de verdade é limitar sua amplitude, não evitá-lo.
Um limite de perda diária é realmente útil fora de uma prop firm?
Sim. Nenhum regulador o impõe na sua própria conta, mas ele corta um reflexo medido: entre os traders por conta própria da Chicago Board of Trade estudados por Coval e Shumway, os que perdem de manhã assumem com mais frequência um risco acima da média à tarde. Impor a si mesmo um limite diário evita encadear operações sob a emoção depois de uma ou duas perdas, o gatilho do revenge trading.
A alavancagem aumenta diretamente o meu risco?
A alavancagem não aumenta seu risco em percentual se seu tamanho de posição continua calculado a partir do seu stop: ela fixa a margem imobilizada, 1 dividido pela alavancagem, não a perda se o stop for atingido. Mas ela torna cada erro de cálculo muito mais caro, e é o dimensionamento pela alavancagem disponível, em vez de pelo risco, que queima as contas.
Como saber se meu ratio risco/recompensa está correto?
Não existe número universal: cada relação fixa um ponto de equilíbrio de acerto, 1 ÷ (1 + relação), sem custos. Um 1:2 para de perder a partir de 33,3% de operações vencedoras, um 1:1 a partir de 50%, um 1:0,5 a partir de 66,7%. A relação a guardar é a que suas operações fechadas realmente sustentam, custos incluídos.
A correlação entre posições é realmente um risco significativo?
Sim, e isso costuma ser subestimado. Abrir várias posições em ativos correlacionados equivale a concentrar seu risco em um único movimento de mercado, mesmo que você tenha a impressão de estar diversificado.
Com que frequência devo revisar minhas regras de gestão de risco?
Uma revisão semanal é um bom ritmo para verificar se as regras foram respeitadas e ajustar se necessário, sem mudar de referência no calor do momento depois de cada trade individual, o que quebraria toda a coerência ao longo do tempo.